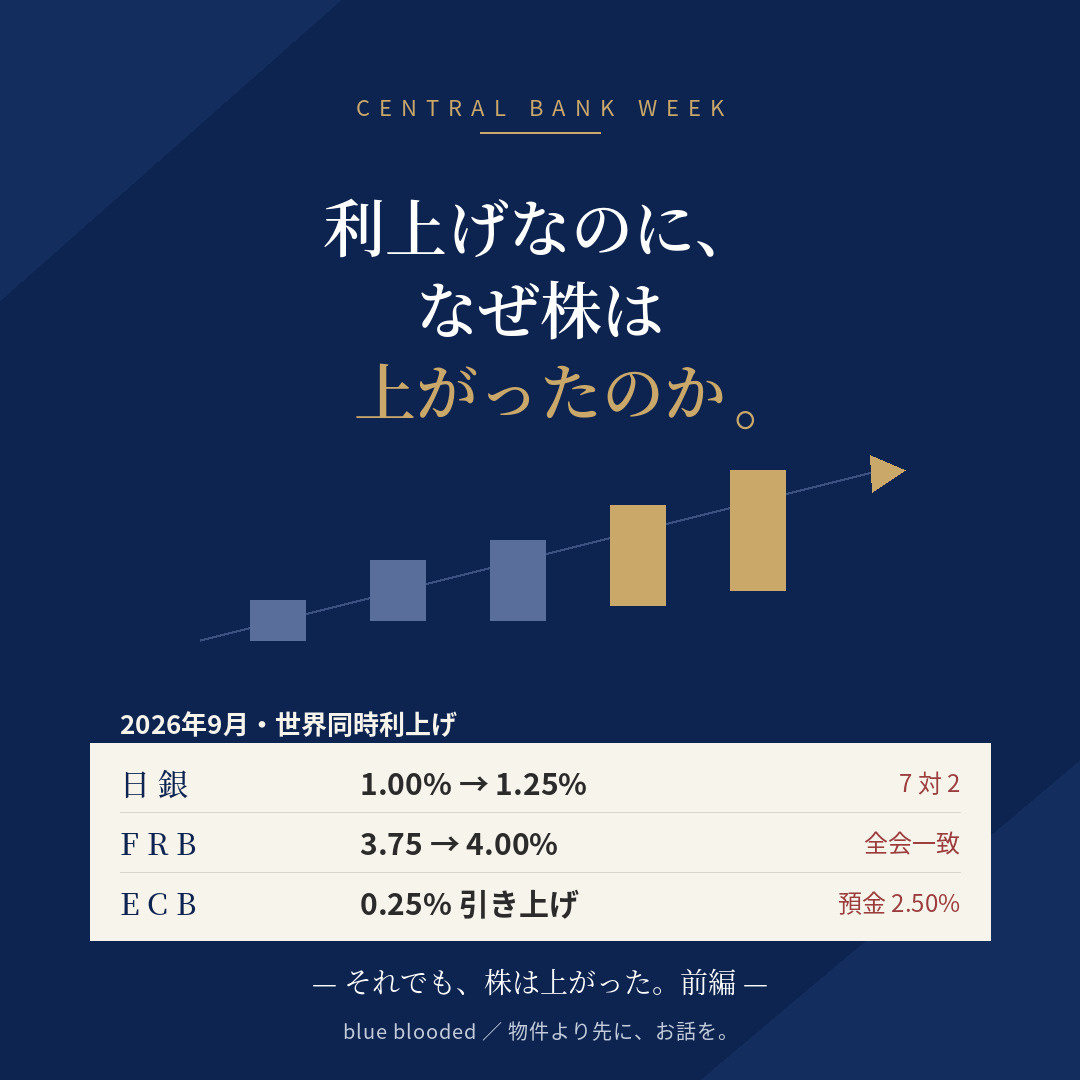
タイトル:利上げなのに、なぜ株は上がったのか|日銀1.25%・FRB・ECB 世界同時利上げ【前編】
マーケットと、不動産
世界が利上げした。それでも株は上がった。
日銀・FRB・ECBの決定から読む「中央銀行ウィーク」。(前編・全2回)
2026.09.21
ECB・FRB・日銀が相次いで利上げしました。普通なら株式市場に重い材料です。ところが市場は崩れませんでした。日銀1.25%(7対2)、FRB3.75〜4.00%(全会一致)、ECBも0.25%。なぜ利上げなのに株は上がったのか。日米の利上げの「中身の違い」まで、この一週間の中央銀行の決定を読み解きます。
世界が、同時に金利を上げました。ECBが利上げ。FRBも利上げ。そして9月18日、日銀も政策金利を1.00%から1.25%へ引き上げました。
普通に考えれば、株式市場には歓迎しにくいニュースです。金利が上がれば、企業の資金調達コストは上がる。債券の利回りが上がれば、株式の相対的な魅力も低下する。金利を生まない金にも、本来なら逆風になります。
ところが、一連の金融政策を通過した市場では、少し違うことが起きました。米国株は利上げ直後に売られたものの、その後反発。金も上昇。一方で原油は下落しました。利上げという悪材料を通過したあと、市場はむしろ買い戻された。今回の中央銀行ウィークで重要なのは、利上げそのものではないのかもしれません。市場が見ているのは、「あと何回、上げるのか」、そして「どこまで上げれば終わるのか」です。
日銀の1.25%は、驚きではなかった
9月18日、日本銀行は政策金利を1.00%から1.25%へ引き上げました[1]。1995年以来、31年ぶりの高い水準です。ただ、利上げそのものは市場にとって大きな驚きではありませんでした。むしろ注目されたのは、その中身です。
決定は全会一致ではありませんでした。7対2。2人の審議委員が、今回の利上げに反対しました[1]。これは少し意味があります。日銀がこれから1.50%、1.75%、2.00%と一直線に引き上げていくのであれば、この局面で既に反対票が2票出たことは無視できません。もちろん「1.25%が最終地点だ」という意味ではなく、日銀自身は追加利上げの可能性を残しています。ただ、日本の政策金利にも、そろそろ「どこまで上げられるのか」という議論が必要になってきた——そう感じさせる決定でした。
実際、発表後には円が売られました[2]。通常なら利上げは円高材料です。それでも円安へ振れたこと自体、市場が「1.25%への利上げ」よりも、その先の利上げペースが想定ほど速くならない可能性を見たことを示しています。(この円安と、当局の反応については後編で詳しく触れます。)
むしろ驚いたのは、アメリカだった
今回、より印象的だったのはFRBです。9月16日、FRBは政策金利を0.25%引き上げ、3.75〜4.00%としました。決定は12対0の全会一致。約3年ぶりの利上げです[3]。利上げ自体は市場にかなり織り込まれていましたが、その先が違いました。新しい政策金利見通し(ドットチャート)では、予測を提出した18人のうち16人が、2026年末までに少なくとももう1回の利上げを見込んでいます[3][4]。市場では次回会合での追加利上げまで意識され始めています。
トランプ大統領は以前から金利引き下げを求めてきました。それでもウォーシュ議長率いるFRBは利上げを選択し、追加利上げの可能性まで残した。これは政治ではなく、中央銀行が目の前のインフレと経済指標を優先した結果と見ることができます。FRB自身、米国経済について「経済活動は堅調に拡大」「国内支出は底堅い」「生産性の伸びは強い」「設備投資も堅調」、そして「インフレは依然として高い」と説明しています[4]。つまりFRBには、「景気が悪いのに利上げする」のではなく、「経済が強く、インフレが収まらないから利上げできる」という側面があります。ここは日本とかなり違います。
日銀とFRB。同じ利上げでも、中身は違う
今回、日米ともに0.25%利上げしました。しかし、その背景まで同じだと考えるべきではありません。米国では、FRB自身が堅調な経済活動、強い設備投資、底堅い国内需要と高止まりするインフレを挙げています。対して日本は、物価だけでなく、円相場、輸入物価、原油をはじめとする外部環境の影響を強く受けます。今回の日銀も、円安や原油価格などによるインフレ上振れリスクを意識しています[1]。
同じ「利上げ」でも
| 米国 FRB | 強い経済を背景に、インフレを抑えるための利上げ。3.75〜4.00%へ、全会一致。 |
| 日本 日銀 | 物価と市場環境の変化に対応しながら、正常化を進める利上げ。1.25%へ、7対2。 |
そしてECBも上げた
さらに欧州です。ECBも9月10日、3つの主要政策金利を0.25%引き上げると決定しました(適用は9月16日から、預金金利2.50%)[5]。背景には中東情勢によるエネルギー価格の上昇と、2%を上回るインフレの長期化があります。これで、ECB・FRB・日銀という世界の主要中央銀行が、同じ時期に金融引き締めへ動いたことになります。本来なら、リスク資産にはかなり重い材料です。ところが市場は、中央銀行会合を一つずつ通過していきました。
利上げしたのに、なぜ株は上がったのか
FRBの発表直後、株式市場はいったん下落しました。しかし翌日、S&P500は約1.1%上昇[6]。18日にもS&P500とNASDAQは小幅ながら上昇し、金も上昇、一方で原油は下落しました[7]。ですから「利上げなのに、すべての資産が上がった」わけではありません。それでも重要なのは、世界的な金融引き締めという大きなイベントを通過しても、株式市場が崩れなかったことです。
理由の一つが、材料出尽くしです。市場は利上げを事前に織り込んでいました。FRBのメッセージは想定よりタカ派、日銀では反対票が2票。それでも市場は、事実を確認したあと、再び企業業績や経済の強さへ視線を戻しました。少なくとも米国では、その説明に合理性があります。
「なぜ金利を上げているのか」——そちらの方が重要です。
景気後退の中でインフレだけが残り、中央銀行が仕方なく利上げしているのなら、株式には厳しい。しかし経済が強く、企業収益も維持され、需要も強い中でインフレを抑えるために利上げしているのなら、受け止め方は違います。今回の米国は、後者に近い。だからFRBが追加利上げを示唆しても、株式市場はそれを消化できています。
——ここまでが、利上げという「金融面」の話です。ところが、この週末にはもう一つ、大きな動きが重なりました。地政学です。イランが戦闘終結の条件を提示し、原油・金利が下がり、株や暗号資産が反発、そして円だけが逆を向きました。その一部始終と、不動産にとって何を意味するのかは、後編でお伝えします。
後編へ、つづく
そして週末、風向きが変わった。
イランが戦闘終結条件を提示。原油と長期金利は低下し、株と暗号資産は反発。ドル円は円安へ進み、日銀は口先介入で牽制した。金利と地政学が同時に動いた意味を、不動産の視点まで読み解きます。
後編を読む ▶出典・参考(いずれも執筆時点で確認できた公開情報)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)、日本経済新聞「日銀1.25%への利上げ決定」(2026年9月18日)。政策金利1.00%→1.25%、採決7対2、適用9月24日。
- 読売新聞・各社報道(2026年9月18日)。決定後、対ドルで円が下落(一時157円台)。
- 野村證券/各社報道(2026年9月16日FOMC)。FF金利3.50〜3.75%→3.75〜4.00%、12対0の全会一致、約3年ぶりの利上げ。ドットチャート2026年末中央値4.1%。
- FOMC声明(2026年9月16日)、ウォーシュ議長会見。ドット提出18人中16人が年内追加利上げを見込む。
- 欧州中央銀行(ECB)プレスリリース/ジェトロ(2026年9月10日)。主要3金利を0.25%引き上げ、預金金利2.50%、適用9月16日。
- OANDA等市場サマリー(2026年9月17日)。S&P500 約+1.1%、AI関連・大型テック株が上昇。
- TheStreet/Reuters(2026年9月18日)。S&P500・NASDAQ小幅高、原油・米長期金利は低下、金は上昇。
※ 本記事は執筆時点の公開情報に基づく解説で、一部に筆者の見方を含みます。市況・金利・為替の状況は日々変化します。将来の相場を保証するものではなく、特定の投資・売買を推奨するものでもありません。
不動産は、物件から始めない。先に、お話を。
株式会社 blue blooded / 田町芝浦サロン ★Googleクチコミ 4.9 /
田町・芝浦・三田/港区・品川・中央区・江東区/湾岸エリアを中心に、一都三県から全国・海外まで。