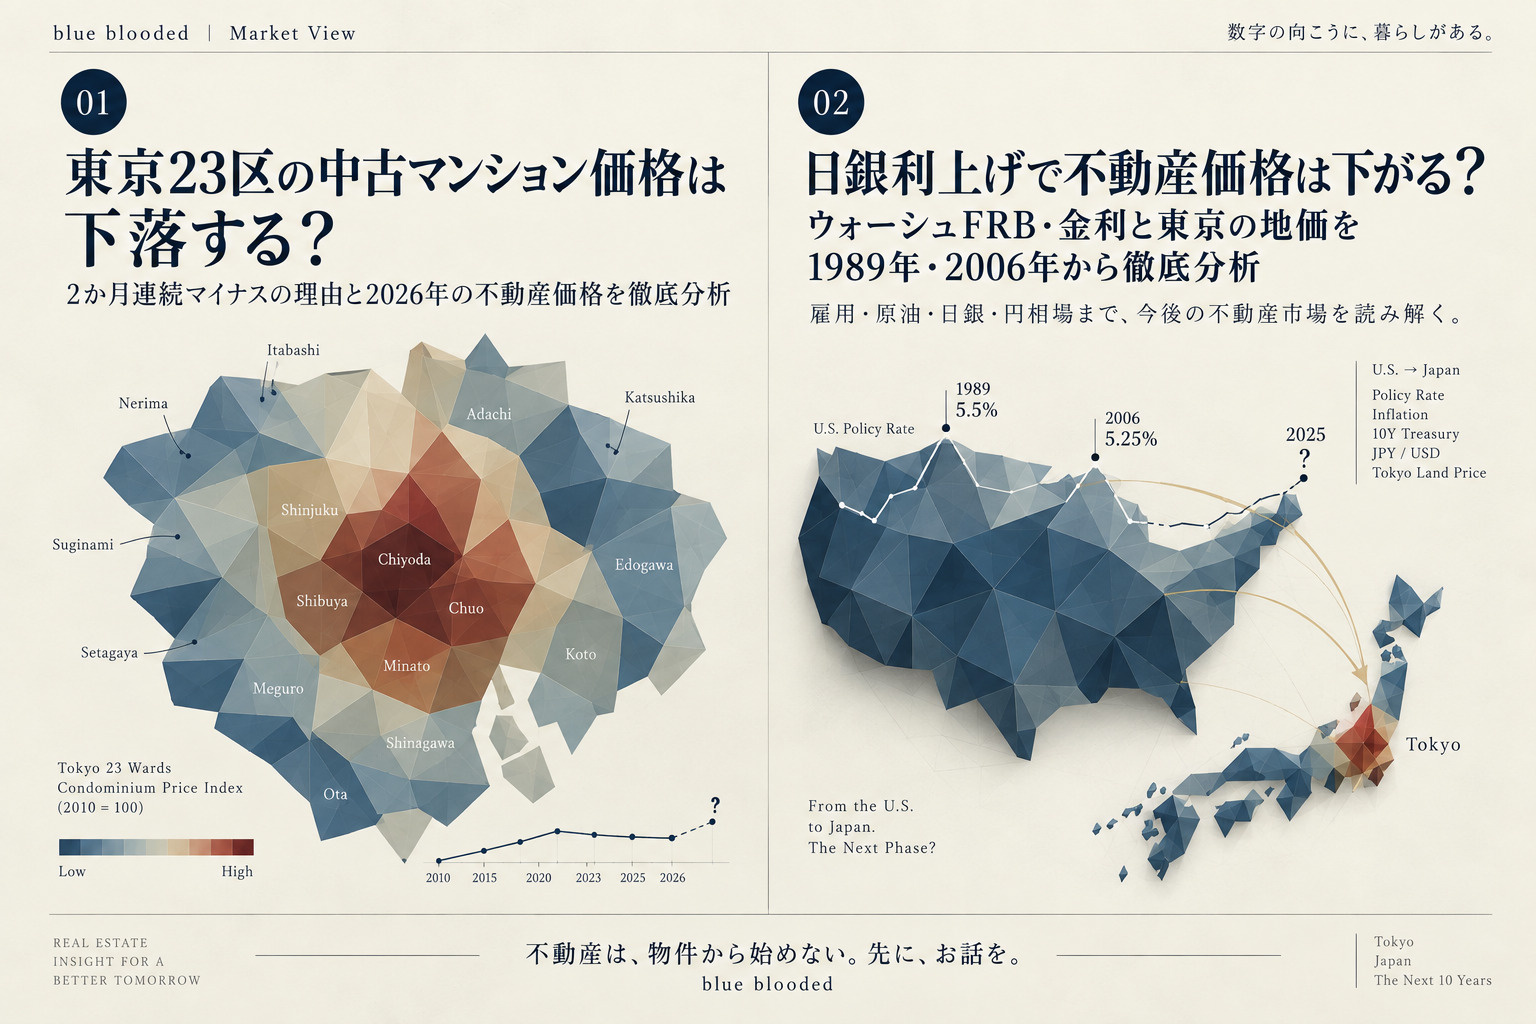
東京のマンション価格に、変化が出ている。|23区の中古マンションは本当に下落したのか
TOKYO REAL ESTATE STRATEGY / 2026.08
東京23区の中古マンション価格が、
2か月連続でマイナス。
それでも、私は「下落相場に入った」とは見ていません。
首都圏全体は上昇している。
賃料も高い。
株式・金など他の資産価格も高値圏にある。
では、
いま東京で起きていることは何なのか。
価格ではなく、
買い手と売り手から考えます。
01|2か月連続マイナスを「下落」と呼んでよいのか
02|首都圏全体と都心6区で何が違うのか
03|いま都心2億・3億・5億円を買っているのは誰か
04|富裕層・法人・海外勢は何を見て買うのか
05|株・金・為替と東京不動産の関係
06|地価を本当に下げるドライバーは何か
07|なぜ買取再販の「業物」だけ先に値段が動くのか
08|弱気へ転換するなら、何を確認するか
09|最後に、その一件へ
今回の価格調整を考えるには、 日銀だけでなく、 米国金利と過去の利上げ局面も見ておきたいところです。
日銀利上げで不動産価格は下がる?| ウォーシュFRB・金利と東京の地価を1989年・2006年から徹底分析 →2026 / CURRENT SERIES
さらに、 現在の成約市場、政策金利、 そしてこれから選ぶ不動産まで、 3回に分けて考えています。
第1回|金利上昇局面で、東京のマンション市場に何が起きているのか。 →
01 / A SMALL MINUS
▲0.1%。数字はマイナス。
しかし、意味までマイナスとは限らない。
東京カンテイによれば、 2026年7月の東京23区中古マンション70㎡換算価格は 1億2,724万円。 前月比▲0.1%でした。
ここでいう70㎡換算価格は、 東京カンテイのデータベースに登録された 中古マンションの売り希望価格を70㎡に換算した指標です。 成約価格そのものではありません。
6月の▲0.8%に続き、 2か月連続のマイナスです。
見出しだけなら、
「東京23区、中古マンション2か月連続下落」
となります。
間違いではありません。
しかし私は、 この二文字だけで 今の市場を表現することには慎重です。
7月: 70㎡換算1億2,724万円、 前月比▲0.1%、 僅かに続落。
6月は26か月ぶりのマイナスでした。 ただし、この表現だけから 「その直前まで25か月連続で上昇していた」と逆算するのは正確ではありません。 実際に東京カンテイが公表した5月のデータでは、 東京23区は25か月連続の上昇とされています。
その後の▲0.8%、▲0.1%をもって、 ただちに長期上昇トレンドが反転したと判断するには 材料が足りません。
下落というより、まずは「踊り場」。
私は現在を、そう見ています。
02 / TOKYO IS NOT ONE MARKET
首都圏全体は+1.2%。
東京23区だけを見れば、景色を間違える。
同じ7月、 首都圏の中古マンション70㎡換算価格は 7,547万円、 前月比+1.2%でした。
東京カンテイの集計では、 首都圏は24か月連続上昇です。
つまり、
「首都圏の中古マンションが下がり始めた」
のではありません。
東京カンテイの7月データでは、 都心部で流通戸数が増える一方、 価格は3か月連続でマイナスとなっています。 ただし、流通戸数が増えたこと自体を価格下落の原因と断定することはできません。 高値圏で売り出しが増え、価格改定も広がるなか、 売主と買主の価格目線にズレが生じている可能性までを見ます。
これは重要です。
市場全体の需要が消えた場合と、 高値圏の一部で 売主と買主の希望価格が合わなくなった場合では、 同じマイナスでも意味が全く違うからです。
東京23区の分譲マンション賃料も、 7月は5,157円/㎡、 前月比+0.8%で 2か月連続上昇でした。
価格が踊り場に入りながら 賃料が上がるのであれば、 少なくとも
「住む需要まで一緒に崩れている」
という状態ではありません。
平均価格の方向より、
どの価格帯で、誰が、何を売っているのか。
03 / THE PLAYERS HAVE CHANGED
都心の高額帯は、 給与所得だけでは捉えにくい市場になった。
ここは言葉を選ばず、 構造として考えます。
2億円。
3億円。
5億円。
港区、千代田区、中央区、渋谷区。
そして一部の湾岸タワーマンションまで 価格帯が上がれば、 平均的な給与所得者が 住宅ローンの返済比率だけを見て 購入する市場から離れていきます。
では誰が買うのか。
国内の富裕層・経営者
役員報酬だけではなく、 自社株、配当、事業所得、 金融資産、不動産など 複数の資産を持つ層です。
彼らにとって住宅購入は、 「毎月いくら返せるか」 だけではなく、 資産配分の問題でもあります。
すでに都心不動産を持つ買い替え層
10年前に1億円で取得した物件が 2億円になっている人にとって、 3億円の次の住戸は、
「3億円をゼロから用意する」
話ではありません。
既存資産の値上がりが 次の購入原資になります。
資産インフレは、 次の資産購入能力を生みます。
法人・資産管理会社
事業会社や資産管理法人にとっては、 都心不動産が長期保有資産、 インフレ耐性、 賃料収入、 資産保全の一部になります。
個人住宅ローンとは 別の物差しで価格を見ます。
国内外の投資家・富裕層
海外勢だけが 東京を買っているわけではありません。
しかし高額帯ほど、 円建てだけではなく ドル建て・他通貨建てで東京を比較する買い手が 限界価格に影響します。
「給料で家を買う人」から、
「持っている資産をどこへ置くか考える人」へ。
04 / WHAT MATTERS TO THEM?
その人たちは、 何を気にして買い向かうのか。
金利は当然見ます。
しかし0.25%の政策金利変化だけで、 3億円の都心物件を 買うか買わないかが決まるとは限りません。
第一は、代替可能性。
同じものが 来年また出るのか。
土地。
眺望。
駅距離。
再開発。
建物。
階数。
方角。
間取り。
駐車場。
高額帯では、 単純な安さだけでなく、 立地・眺望・規模・希少性など 「代わりの少なさ」が価格判断の一つになります。
第二は、10年後の買い手。
自分が欲しいかだけではなく、 将来誰が欲しがるか。
日本人富裕層か。
次の経営者世代か。
法人か。
海外勢か。
出口の厚みを見ます。
第三は、賃料。
実需であっても、 賃料は重要です。
所有しなければ 同等住戸をいくらで借りるのか。
投資家ならなおさら、 価格だけでなく 賃料と利回りを見ます。
第四は、東京そのものの競争力。
人口。
企業集積。
再開発。
交通。
教育。
医療。
文化。
治安。
国際都市としての位置。
都心の高額物件ほど、 「マンション一室」だけではなく、 東京への投資という性格を帯びます。
高くなるほど、「いくら安いか」より、
「代わりがあるか」が重要になる。
05 / ASSET INFLATION
株も金も高い。
その世界で、
東京の土地だけが下がり続けるには理由がいる。
ここは不動産だけを 見ていてはいけないと思います。
株式市場。
金。
その他の実物・代替資産。
それらが高値圏にあるとき、 資産を持つ人の名目購買力も膨らみます。
もちろん、 株と金と土地は別物です。
相関が常に一定なわけでもありません。
「株が上がったからマンションも上がる」
と単純化するつもりはありません。
ただ、 通貨価値、 財政、 インフレを意識して 資金が名目資産へ向かい、
同時に建築費、 人件費、 土地取得費、 賃料が高い環境で、
東京中心部の土地だけが 継続的に大きく下がるためには、 相応に強い逆風が必要です。
その候補の一つが円高です。
1ドル160円と120円では、 海外から見た2億円の物件価格は 大きく変わります。
仮に1ドル100〜120円方向への 急激な円高が定着すれば、 円安局面と比べて海外から見た日本不動産の価格感は変わります。
ただし、 円高だけで地価が決まるわけでもありません。
海外勢が減っても、 国内富裕層・法人・実需・賃料が支えるなら 価格は維持されます。
06 / WHAT WOULD ACTUALLY BREAK THE MARKET?
私が弱気へ転換するなら、
見るのは「金利」一つではない。
東京の地価が 本格的な下落トレンドへ入ると考えるためには、 私は複数の条件を確認したいと思います。
価格だけでなく、 実需・収益力まで弱くなっているか。
金利上昇ではなく、 銀行が「貸さない」「融資額を落とす」 状態になるか。
株式市場や事業価値が大きく下落し、 買い手の自己資本そのものが減るか。
海外勢の購買力だけでなく 企業収益まで変える水準か。
同じ価格帯・同じ立地で 「代わり」が大量に出てくるか。
一つではなく、 いくつかが同時に起きたとき、 踊り場という見方を 変える必要があります。
予想を持つ。
同時に、予想を捨てる条件も決めておく。
REFERENCE / MONTHLY PAYMENT
金利を予想する前に、
返済額を見る。
金利は動きます。
一方、借入額と金利を仮定すれば、毎月の返済額は計算できます。
| 借入額 | 0.8% | 1.0% | 1.5% | 2.0% |
|---|---|---|---|---|
| 5,000万円 | 約12.2万円 | 約12.6万円 | 約13.9万円 | 約15.1万円 |
| 1億円 | 約24.4万円 | 約25.3万円 | 約27.7万円 | 約30.3万円 |
| 1億5,000万円 | 約36.5万円 | 約37.9万円 | 約41.6万円 | 約45.4万円 |
| 2億円 | 約48.7万円 | 約50.6万円 | 約55.4万円 | 約60.6万円 |
試算条件:元利均等返済・40年・ボーナス返済なし。金利が返済期間中変わらない前提の概算です。実際の返済額は商品条件等により異なります。
CONTINUE / TOKYO 2026
その後の成約市場を、
実際の数字で見る。
この記事では、 東京23区の平均価格が 2か月連続でマイナスになった意味を考えました。
しかし平均価格だけでは、 現在の市場の中身までは見えません。
そこで次に、 実際に成立した成約を価格帯別に集計 しました。
すると、 全体の成約件数が減る一方で、 1億円以上の高額帯は むしろ増えていることが分かります。
地価・金利・建築費・供給をまとめて見るなら
東京の地価・金利・不動産価格を読む| 大局から考える7つの視点 →07 / THE SELLER MATTERS
市場全体が下がらなくても、
先に値段を下げなければならない売主がいる。
ここで「業物」です。
不動産会社が買い取り、 リフォーム等を行って再販売する 買取再販物件を、 業界でそう呼ぶことがあります。
弊社が買取再販PJを検討する際も、 案件や調達条件によって 借入金利を年4〜5%程度で見るケースがあります。
2億円なら年800〜1,000万円。
半年で400〜500万円です。
そこに管理費、 修繕積立金、 固定資産税、 リフォーム、 販売経費。
さらに、 資金を次の案件に回せない 機会損失が加わります。
急ぐ事情のない個人売主なら、 希望価格に届くまで待てることがあります。
しかし在庫を借入で持つ事業者は、 時間そのものが原価です。
2億円台前半で仕入れた物件を 2億円程度で処分した、 という個別事例も耳にします。
もちろん、 市場全体を示す統計ではありません。
ただ、 採算を守るより 資金回収を優先する売主が出る構造は理解できます。
上昇相場では、買主同士を見る。
踊り場では、売主の事情を見る。
08 / THE OPPORTUNITY
だから今、
業物の中に「買える価格」が混じる。
業者売主だから割高、 でもありません。
業者売主だから割安、 でもありません。
重要なのは、 なぜその値段なのか。
仕入れ時期。
在庫期間。
決算。
借入条件。
改装原価。
同じ棟の成約。
競合在庫。
そして、 売主がどこまで時間を持てるか。
平均相場が大きく動かなくても、 一件だけ大きく価格調整されることがあります。
それは、
「東京の価値がなくなった」
のではなく、
「その売主が今日現金化したい」
からかもしれません。
相場を見る。
次に売主を見る。
最後に、その価格なら自分はどう考えるか。
READ NEXT / INTERNAL LINKS
東京の不動産を、続きを読んで考える。
今回の価格調整を
金利から見る。
その次に、
実際の成約市場を見る。
そして最後に、
これから何を選ぶのかまで進みます。
- 日銀利上げで不動産価格は下がる?| ウォーシュFRB・金利と東京の地価を1989年・2006年から徹底分析
- 第1回| 金利上昇局面で、東京のマンション市場に何が起きているのか
- 第2回| 政策金利2%で、東京のマンションは本当に下がるのか
- 第3回| では、これからどの不動産を買うのか
- 東京の地価・金利・不動産価格を読む| 大局から考える7つの視点
- 東京の不動産は、まだ上がるのか。| 金利・地価・建築費・賃料・供給から大局を見る
- 金利と不動産を考える| 住宅ローン・投資・価格への影響
- 田町の不動産・マンション完全ガイド
- 芝浦の不動産・マンション完全ガイド
- 三田の不動産・賃貸・マンション
- 湾岸の地盤は本当に弱いのか| 埋立地・液状化・タワーマンション
- 芝浦・浜松町・三田の歴史と街の変化
- OFFER| 条件も仲介手数料も、お客様から先に提示する
- オンラインで、ご相談いただけます| Zoom・LINE・FaceTime・Teams
- 契約前のセカンドオピニオン| 他社で検討中の一件も
東京カンテイ「2026年7月 中古マンション70㎡価格月別推移」
東京カンテイ「2026年6月 中古マンション70㎡価格月別推移」
東京カンテイ「2026年7月 分譲マンション賃料月別推移」
※東京カンテイの70㎡換算価格は、 同社データベースの中古マンション売り希望価格を基にした指標です。 成約価格そのものではありません。
※買取再販の借入条件・個別売却事例は 筆者が検討・見聞した例で、 市場一律の条件を示すものではありません。