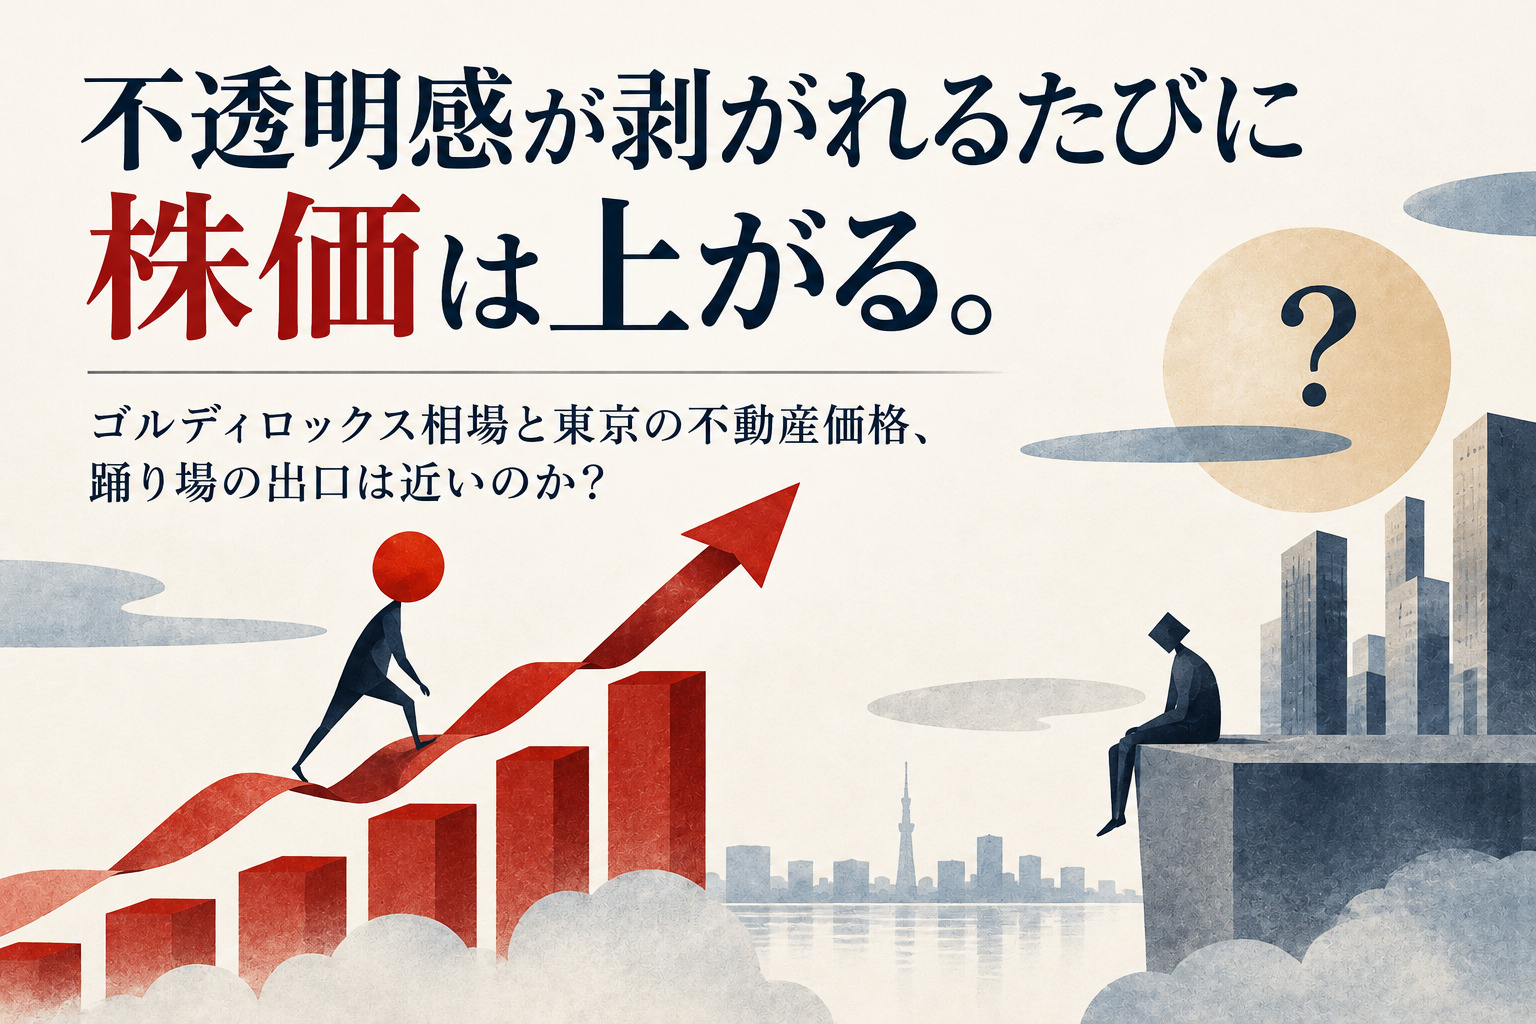
不透明感が剥がれるたびに株価は上がる。|ゴルディロックス相場と東京の不動産価格、踊り場の出口は近いのか?
MARKET PERSPECTIVE | OCTOBER 2026
不透明感が剥がれるたびに株価は上がる。
ゴルディロックス相場と東京の不動産市場、
踊り場の出口は近いのか
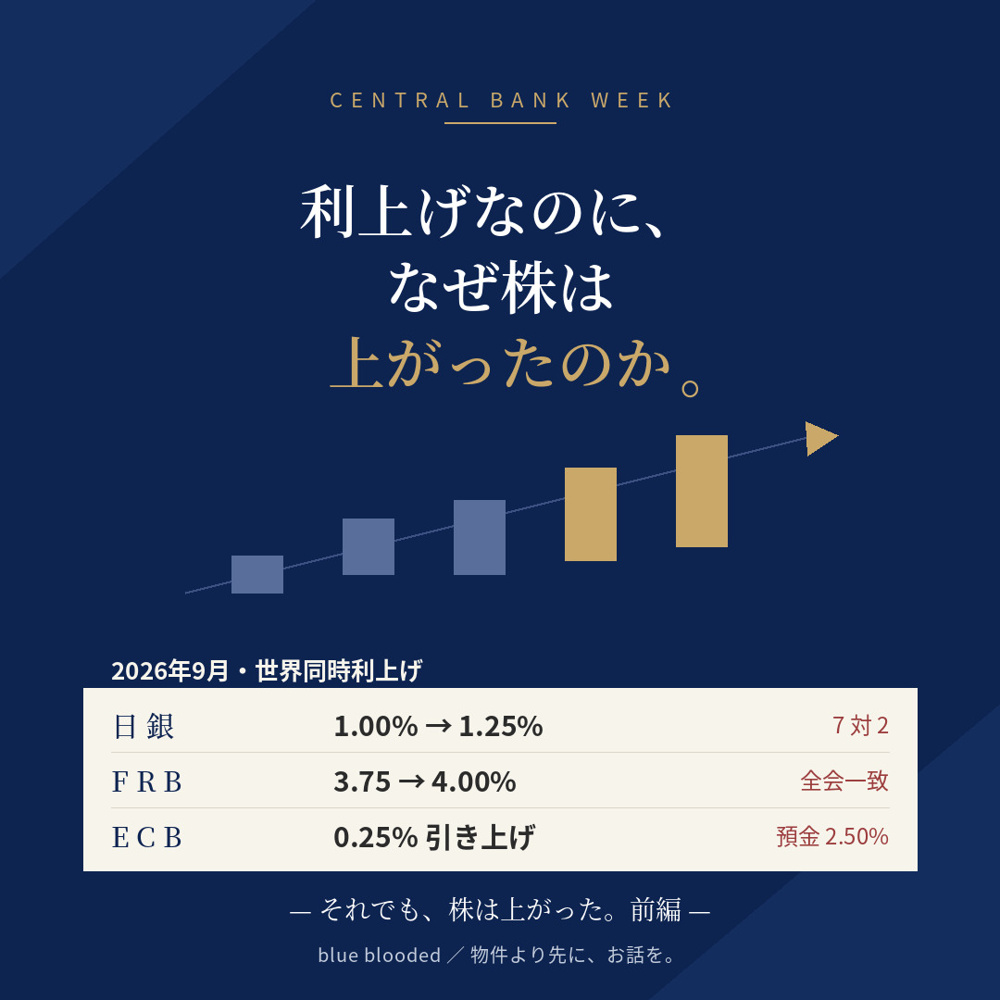
米国の雇用統計が弱くても、株価は上がる。
しかし、それだけなら、 これまでにも見られた相場の反応です。
雇用が減速すれば、 FRBの金融引き締めが弱まるとの期待が生まれる。
金利上昇への警戒が後退すれば、 株価にとって追い風になる。
これは、特別に珍しいことではありません。
私が現在の株式市場で注目しているのは、 むしろ別の点です。
FRBが金融引き締め方向に動いても、 株式市場が上昇する局面がある。
米国の長期金利が上昇しても、 株式への投資が続く。
イラン情勢をめぐる緊張が続き、 先行きが不透明な状況でも、 株価は必ずしも下落しない。
そして、地政学的な緊張が 少しでも和らぐ兆しを見せれば、 株式市場は再び上昇を試みる。
これらを見ていると、 現在の株式市場は、 単に景気が良いから上がっているわけでは ないように思います。
株価は上昇する。
現在の株式市場には、
そんな特徴があるのではないでしょうか。
一方、東京の不動産市場では、 中古マンションの成約件数が減少し、 価格も高値圏で足踏みしています。
株式市場が上昇を続け、 ドル円相場も大きく動くなかで、 東京の不動産市場だけが、 いつまでも踊り場にとどまるのでしょうか。
今回は、資本主義の構造、 AIやアルゴリズムによる投資判断、 株式市場と不動産市場の違い、 そして為替と金利の動きから、 2026年秋の東京の不動産市場を考えてみます。
1.株式市場は、悪材料がなくなってから 上昇するわけではない
株式市場は、将来の企業収益を 先取りして評価する市場です。
そのため、現在の景気が良いからといって 必ず上昇するわけではありません。
反対に、景気に不安があっても、 将来の企業収益への期待が維持されていれば、 株価が上昇することがあります。
雇用統計が弱く、 金融引き締めへの警戒が後退することで 株価が上がるのは、 その分かりやすい例でしょう。
しかし、現在の市場を考えるうえでは、 それだけでは不十分だと思います。
FRBの金融引き締めは、 企業の資金調達コストを高め、 株式の相対的な魅力を低下させる要因です。
米国長期金利の上昇も、 将来利益の現在価値を低下させるため、 一般的には株価の重荷となります。
さらに、イラン情勢のような 地政学的な緊張は、 原油価格や物流、インフレ見通しを通じて 企業活動に影響する可能性があります。
いずれも、株式市場にとって 警戒すべき材料です。
それでも、株式市場が上昇を続ける局面がある。
ここで重要なのは、 悪材料が完全に解消されたわけではない ということです。
市場は、すべての問題が解決するまで 投資を待っているわけではありません。
問題が残っていても、 企業の成長が続くと判断されれば 投資は継続されます。
そして、不透明感が少し後退するだけでも、 それまで警戒していた資金が 再び市場へ向かう可能性があります。
株式市場は、
悪材料が消えてから上がるのではない。
悪材料が残るなかでも、
将来を評価し続けている。
2.ゴルディロックス相場とは、 本当に「適温」のことなのか
株式市場では、 長らく「ゴルディロックス」という 言葉が使われてきました。
景気が強すぎず、弱すぎず、 インフレも金利も過度に上昇しない。
株式投資にとって都合のよい経済環境を、 適温相場と呼ぶ考え方です。
しかし、私はこの「適温」という言葉を、 もう少し深く考える必要があると思っています。
現在の株式市場は、 本当に景気がちょうどよいから 上昇しているのでしょうか。
金融引き締めがあっても上昇する。
長期金利が上昇しても上昇する。
地政学的な緊張が残っていても、 企業の成長期待が維持されれば 投資が続く。
ここには、 単なる景気の良し悪しとは異なる構造が あるように思います。
資本主義とは、 企業が利益を生み、 その利益を再投資し、 生産性を高め、 さらに利益を拡大しようとする仕組みです。
もちろん、 すべての企業が成長するわけではありません。
競争に敗れる企業もあれば、 新しい技術によって 既存の事業が衰退することもあります。
それでも、市場全体を長期的に見れば、 企業は技術革新や経営効率の改善によって 利益を増やそうとし、 投資家はその成長から 利益を得ようとします。
この資本主義の構造そのものが、 株式投資の長期的な合理性を 支えているのではないでしょうか。
資本主義の成長を前提に考えれば、
投資を継続することが合理的だと
判断される局面がある。
そう考えると、 ゴルディロックスという言葉も、 単なる景気の温度だけでは 説明しきれないように思います。
企業の長期的な成長期待が維持され、 その成長に投資し続けることが 合理的だと判断される。
そして、不透明感が後退するたびに、 株式への資金配分が強まる。
現在の株式市場には、 そのような側面があるのではないでしょうか。
3.AIとアルゴリズムが変えた、 投資判断の速度
現在の株式市場では、 アルゴリズムによる自動売買が 広く利用されています。
金利、為替、企業業績、 株価の変動、取引量など、 膨大な情報をもとに 売買注文が出されています。
AIを使って市場を分析する 投資手法も広がっています。
人間の投資家なら、 長期金利の上昇や地政学的な緊張を見て、 「しばらく様子を見よう」 と考えるかもしれません。
しかし、一定のルールに基づく投資戦略では、 短期的な不安だけでなく、 企業利益の見通しや資本の成長も 評価の対象となります。
一時的な悪材料があっても、 長期的な成長期待が維持されているのであれば、 投資を継続することに 合理性があると判断される場合があります。
もちろん、すべてのアルゴリズムが 企業の将来性を分析しているわけではありません。
短期の値動きや需給に従うものもあり、 相場の下落を増幅させることもあります。
AIやアルゴリズムが 株価を上げ続けるということではありません。
重要なのは、 株式市場では人間の感情に加え、 数値やルールに基づく判断が 絶えず価格に反映されるということです。
その結果、 人間が短期的な不安を感じる局面でも、 市場全体では投資を続ける判断が 優勢になることがあります。
そして、リスクが一つ後退すれば、 その変化は素早く価格に反映されます。
4.不透明感が剥がれるたびに、 株式市場は上昇する
私は、現在の株式市場を考えるうえで、 この点が特に重要だと思っています。
金利上昇への警戒。
景気減速への不安。
イラン情勢をめぐる地政学的な緊張。
これらの不透明要因が すべて解消されたわけではありません。
しかし、企業の成長期待が維持されている限り、 投資家は将来の利益を評価し続けます。
そして、 金融政策の見通しが少し明確になる。
地政学的な緊張が和らぐ兆しが見える。
企業業績が市場の懸念ほど悪くないことが 確認される。
そうした変化が起きるたびに、 株式市場では買いが入りやすくなります。
もちろん、 不透明感の後退が常に 株価上昇につながるわけではありません。
株価が将来の成長を すでに過大に織り込んでいれば、 好材料が出ても下落することがあります。
それでも、現在の相場を見ていると、 市場は悪材料そのものよりも、 その悪材料が将来の成長を どこまで妨げるのかを 評価しているように思います。
不透明感が剥がれるたびに、
株価は上がる。
それは、資本主義の成長期待が
まだ失われていないからではないか。
この見方に立つと、 現在の株高は、 単なる金融緩和期待だけでは 説明できないことが分かります。
そして、ここから 東京の不動産市場についても 考えてみたいのです。
5.一方、不動産市場では、 人間の感情が取引を止める
不動産市場はどうでしょうか。
売主は、 「昨年、同じマンションの部屋が 2億円で売れたのだから、 自分の部屋もそのくらいで売りたい」 と考えます。
買主は、 「金利も上がっているし、 今買って大丈夫だろうか」 と考えます。
双方が同じ相場データを見ていても、 判断は必ずしも一致しません。
売主には、 長く暮らした住まいへの思い入れや、 次の住まいの購入計画があります。
買主には、 家族の生活、子供の学校、 仕事、住宅ローン、 そして将来への不安があります。
株式市場では、 売り注文と買い注文が連続的にぶつかり、 価格が更新されます。
しかし、不動産では、 一件ごとに売主と買主の合意が必要です。
売主が価格を維持したまま、 買主が購入をためらえば、 取引は成立しません。
その結果、 価格が大きく下落する前に、 成約件数が減少することがあります。
不動産市場では、
取引件数が先に動くことがある。
この違いが、 現在の株式市場と不動産市場の 温度差を生んでいる 一つの理由ではないでしょうか。
6.2026年秋、 東京の不動産市場は踊り場にある
東京の中古マンション市場では、 これまで続いてきた価格上昇に 一服感が見られます。
特に注目したいのは、 成約件数の動きです。
売り出し価格が高値圏にあっても、 買主が購入をためらえば、 取引は成立しません。
成約件数が減少し、 在庫が増加する局面では、 売主と買主の価格に対する認識が 離れている可能性があります。
ただし、 成約件数の減少が 直ちに価格の大幅下落を意味するわけではありません。
売却を急がない売主は、 価格を維持したまま 買主が現れるのを待つことができます。
一方、買主は 金利や相場の先行きを見ながら、 購入時期を判断します。
こうして、 高値圏で取引が減少する 踊り場が生まれます。
私は現在の東京の不動産市場を、 大幅な下落局面というよりも、 次の方向を探る調整期間として 捉えています。
この価格と取引件数の関係については、 「東京23区の中古マンション価格は下落する?」 でも詳しく考察しています。
問題は、 この踊り場が どのような形で終わるのかということです。
7.株高による資産効果は、 東京の不動産市場に波及するのか
ここで、 一つの疑問が生まれます。
株式市場が上昇を続け、 金融資産が増えているのであれば、 その資金はいずれ不動産市場にも 向かうのではないでしょうか。
株高によって金融資産が増えれば、 住宅購入に使える自己資金が 増える人も出てきます。
企業業績の拡大が、 所得や役員報酬、配当などに波及すれば、 高額物件の購入余力にも影響します。
特に都心の高額マンション市場では、 住宅ローンだけでなく、 金融資産や事業収益を背景に 購入を判断する人もいます。
株式市場の上昇が続けば、 こうした層の購入意欲に 変化が生まれる可能性があります。
もちろん、 株価が上昇したからといって、 必ず不動産が買われるわけではありません。
金融資産を増やした人が、 その資金をさらに株式へ 投資することもあります。
しかし、 株式市場で生まれた富が、 時間差を伴って 不動産市場へ向かう可能性は 考えておく必要があります。
株式市場が先に動き、 不動産市場が遅れて反応する。
もし、そのような動きが生まれるのであれば、 現在の踊り場も 次の局面へ移る可能性があります。
8.ドル円相場の変動は、 東京の不動産価格をどう変えるのか
もう一つ注目したいのが、 ドル円相場です。
円安が進めば、 ドルなどの外貨を保有する投資家にとって、 日本の不動産は相対的に割安になります。
例えば、 2億円のマンションを ドル換算した場合、 為替によって必要なドル資金は変わります。
| ドル円 | 2億円のドル換算額 |
|---|---|
| 1ドル140円 | 約142.9万ドル |
| 1ドル150円 | 約133.3万ドル |
| 1ドル160円 | 125万ドル |
単純な為替換算。 税金、諸費用、送金費用、 為替ヘッジ費用等は含みません。
同じ2億円のマンションでも、 1ドル140円と160円では、 ドル換算の購入価格に 約17.9万ドルの差が生じます。
海外投資家にとって、 これは小さな違いではありません。
もちろん、 円安には建築資材や輸入物価の上昇など、 国内経済に対する別の影響もあります。
また、海外投資家は 為替だけでなく、 賃料、利回り、税制、 将来の売却価格も考えて投資します。
それでも、 ドル円相場の変動は、 東京の不動産市場を考えるうえで 無視できない要因です。
株式市場の上昇と 為替の変動が重なることで、 都心不動産への資金の流れが 変わる可能性があります。
9.不動産市場の踊り場の出口は、 近づいているのか
株式市場は、 金融引き締めや長期金利の上昇、 地政学的な緊張を抱えながらも、 上昇を続ける局面がありました。
そして、 不透明感が一つ後退するたびに、 市場は将来の企業成長を 改めて評価してきました。
一方、 東京の不動産市場では、 買主の慎重な判断によって 取引が停滞しています。
しかし、 その慎重姿勢も 永遠に続くわけではありません。
株高による資産効果。
ドル円相場の変動。
国内金利の見通し。
そして、 不動産価格の先行きに対する 不透明感の後退。
こうした条件が重なれば、 購入をためらっていた人たちの判断も 変わる可能性があります。
株式市場ではすでに見られる 不透明感の後退が、 不動産市場にも時間差で波及するのでしょうか。
株式市場では、
不透明感が剥がれるたびに上昇する。
その後を追うように、
東京の不動産市場も
踊り場を抜けるのでしょうか。
10.踊り場の出口を考える、 三つのシナリオ
シナリオ① 再び上昇局面へ向かう
株式市場の上昇が続き、 金融資産の増加が住宅購入へ波及する。
円安によって海外投資家の購買力が高まり、 国内金利の上昇も限定的にとどまる。
こうした条件が重なれば、 都心の高額マンション市場から 購入需要が回復する可能性があります。
この場合、 価格の上昇よりも先に 成約件数が増加するかもしれません。
シナリオ② 踊り場が長期化する
株式市場が上昇していても、 国内の住宅ローン金利が上がり、 買主の慎重姿勢が続く場合です。
売主が高値を維持し、 買主が購入をためらえば、 取引件数の低迷は続きます。
その間に、 価格を維持できる物件と 価格調整が必要になる物件の差が 広がる可能性があります。
金利と不動産価格の関係については、 「日銀利上げで不動産価格は下がる?」 で過去の相場と比較しています。
シナリオ③ 価格調整が拡大する
株式市場が大きく反落し、 金融資産が減少する。
あるいは、 急激な為替変動や 信用環境の悪化によって、 購入余力が低下する。
こうした場合には、 不動産市場でも 在庫の増加や売却期間の長期化が進み、 価格調整が広がる可能性があります。
| シナリオ | 主な条件 | 不動産市場への影響 |
|---|---|---|
| 再上昇 | 株高継続、資産効果、 円安、金利安定 | 成約件数の回復、 価格上昇の再開 |
| 踊り場継続 | 株高と国内金利上昇が併存 | 取引低迷、 物件ごとの価格差拡大 |
| 調整拡大 | 株価反落、 信用環境悪化、 購入余力低下 | 在庫増加、 売却期間長期化、 価格調整 |
現時点では、 どのシナリオになるかを 断定することはできません。
しかし、 株式市場と為替市場の動きを考えると、 不動産市場の踊り場の出口を 意識する時期に入っているのではないでしょうか。
11.湾岸タワーマンションは、 どこから動き始めるのか
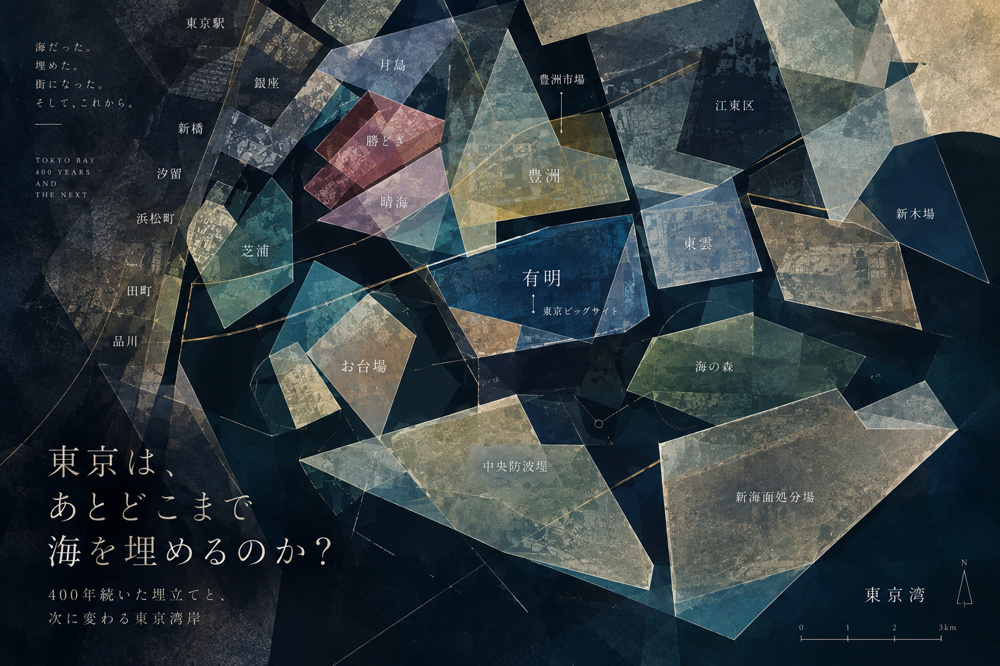
勝どき、晴海、月島、豊洲、有明、 芝浦、浜松町。
東京湾岸には、 多くのタワーマンションが建ち並んでいます。
これまでの価格上昇局面では、 エリア全体の相場が 押し上げられる場面も見られました。
しかし、 踊り場の出口では、 すべてのマンションが 同じように動くとは限りません。
駅からの距離、 築年数、 眺望、 間取り、 管理状態、 修繕計画、 周辺の再開発。
こうした条件によって、 購入需要の戻り方にも 違いが出る可能性があります。
特に、 金融資産を背景とする高額物件の購入層と、 住宅ローンを中心に資金計画を立てる実需層では、 金利や株価に対する反応も異なります。
株高による資産効果が先に表れるとすれば、 都心の高額物件が その変化を映す可能性があります。
ただし、 それが湾岸全体の価格上昇を 意味するわけではありません。
市場の転換期ほど、 一件ごとの条件を 見極める必要があります。
勝どき、晴海、豊洲、有明などの 主要マンションについては、 「東京湾岸タワーマンション徹底ガイド」 で比較しています。
また、田町駅周辺の市場については 「田町の不動産・マンション完全ガイド」 、 芝浦の街と住環境については 芝浦の地域ガイド もあわせてご覧ください。
12.2026年秋から2027年前半、 何を確認すべきか
今後、 特に注目したいのは 次の四つです。
① 米国株式市場の上昇が続くか
株価の上昇が 一部の大型銘柄だけでなく、 より広い企業群に波及するか。
企業収益の成長が伴っているか。
金融資産の増加が持続するかどうかは、 不動産市場への資金流入を考えるうえでも 重要です。
② ドル円相場はどの水準で落ち着くか
円安が続くのか、 円高方向へ転換するのか。
為替の水準だけでなく、 変動の速度にも注目したいところです。
海外投資家の購入判断だけでなく、 国内金利や企業収益にも 影響する可能性があります。
③ 日本の金利はどう動くか
国内の政策金利や長期金利が上昇すれば、 住宅ローンを利用する買主には 負担となります。
一方、 金利の見通しが安定すれば、 購入判断をしやすくなる人も 増えるかもしれません。
④ 東京の中古マンション成約件数は回復するか
最も重要なのは、 実際に取引が成立し始めるかどうかです。
売り出し価格が高いままでも、 成約件数が増えなければ、 市場が再び上昇局面に入ったとは 判断しにくいでしょう。
反対に、 成約件数が回復し、 在庫が減少し始めれば、 踊り場の出口を示す 手掛かりになる可能性があります。
13.株式市場が先に動く。 東京の不動産市場は、その次なのか
ゴルディロックスという言葉を、 単に景気が適温であるという意味だけで 捉える必要はないのかもしれません。
資本主義の構造を前提に、 将来の企業成長を評価すれば、 短期的な景気の減速があっても、 投資を継続することには 合理性があります。
AIやアルゴリズムを活用した取引が広がる 株式市場では、 そうした判断が価格に 素早く反映されることがあります。
金融引き締め、 長期金利の上昇、 地政学的な緊張。
こうした不透明要因が残るなかでも、 企業の成長期待が維持されていれば、 投資は続きます。
そして、 不透明感が一つ剥がれるたびに、 株式市場は上昇を試みます。
一方、 不動産市場では、 人間の不安や期待、 売主と買主の事情が 取引の成立を左右します。
だからこそ、 株式市場が先に動き、 不動産市場が遅れて反応するという 時間差が生まれる可能性があります。
株高による資産効果。
ドル円相場の変動。
国内金利の見通し。
そして、 東京の中古マンション市場で続いている 成約件数の減少。
これらを合わせて考えると、 現在の不動産市場の踊り場が いつ、どのような形で終わるのかは、 非常に興味深い問題です。
不透明感が剥がれるたびに
上昇する株式市場。
その後を追うように、
東京の不動産市場も
踊り場を抜けるのでしょうか。
私は、 株式市場と為替市場の変化が、 今後の東京の不動産市場に どのように波及するのかに注目しています。
特に、 2026年秋から年末、 そして2027年前半にかけては、 成約件数と在庫の変化が 重要な判断材料になるでしょう。
今は、 単純に上がるか下がるかを 決めつけるのではなく、 踊り場の出口が どちらに開くのかを 見極める時期なのだと思います。
そして、 どのような相場になったとしても、 最後に大切なのは、 その不動産がお客様にとって どのような意味を持つかということです。
市場の合理性と、 一人ひとりの暮らしの合理性は、 必ずしも一致しません。
だからこそ、 私たちは価格や相場だけでなく、 お客様の事情から考えたいと思います。
参考資料・注記
本記事は2026年10月時点の市場環境を踏まえた考察です。 金融政策、米国長期金利、為替、地政学的な情勢、 中古マンションの成約動向については、 各公表機関の最新資料を確認する必要があります。
主な参照先: 米国連邦準備制度理事会(FRB)、 米国労働統計局(BLS)、 東日本不動産流通機構(REINS)、 日本銀行。
※本記事は市場分析を目的としたものであり、 将来の不動産価格や投資成果を 保証するものではありません。
blue blooded
相場の先に、
お客様のこれからがある。
買うことも、売ることも。
まだ決めていないことも。
数字だけでは見えない事情から、
一緒に考えます。
株式会社 blue blooded
田町・芝浦サロン