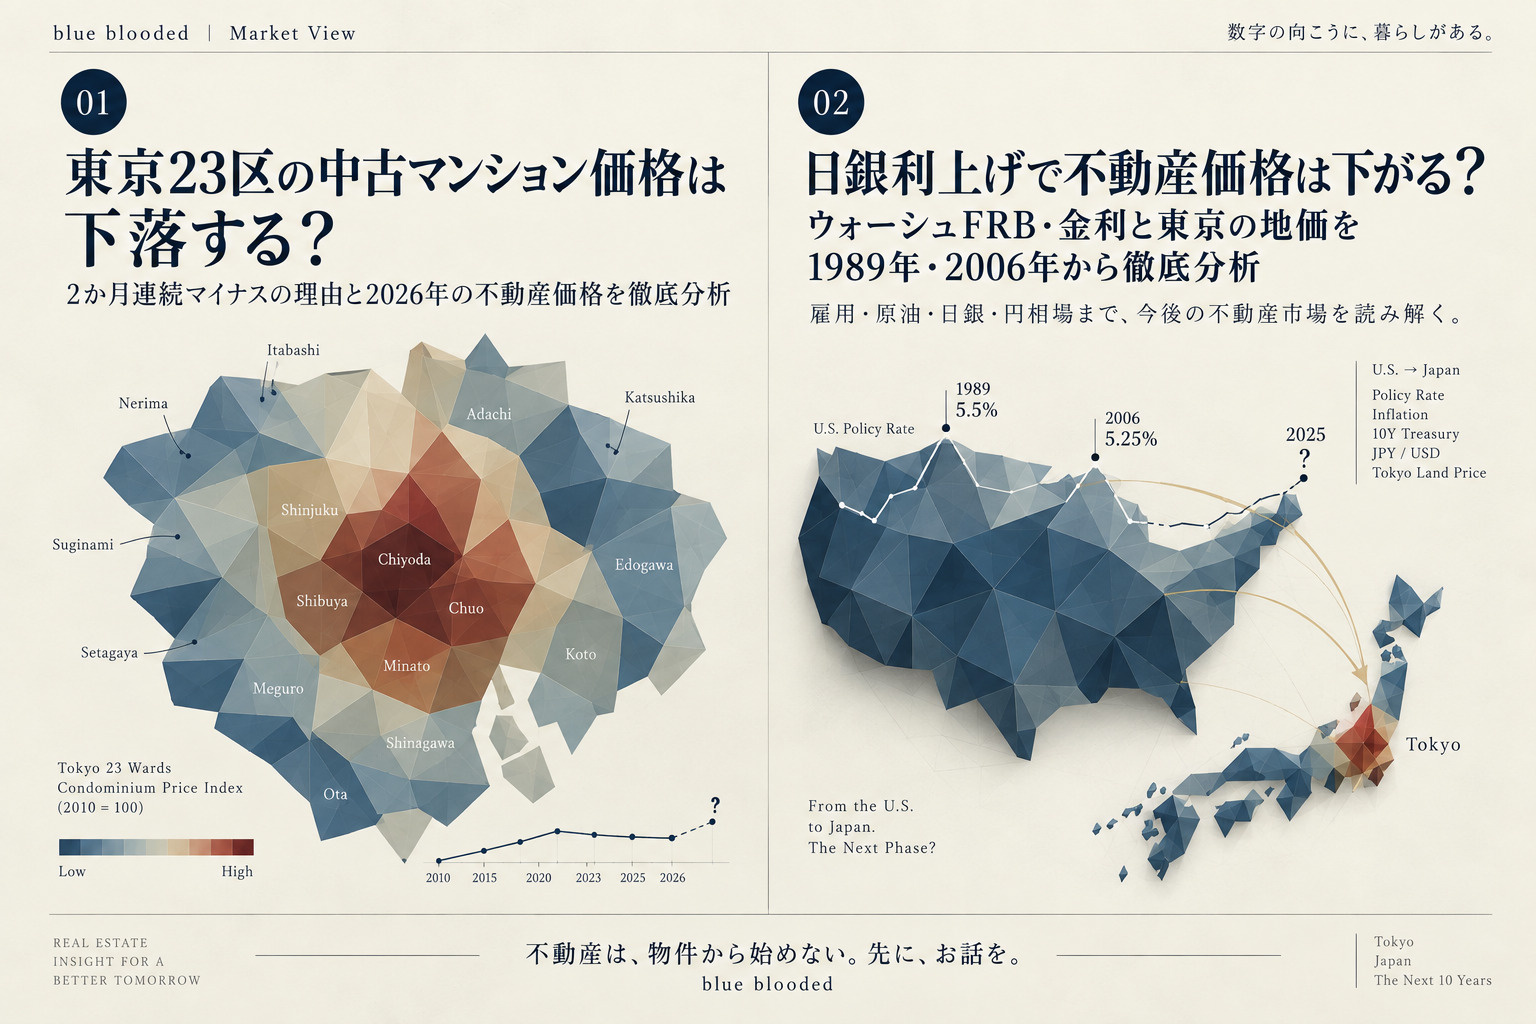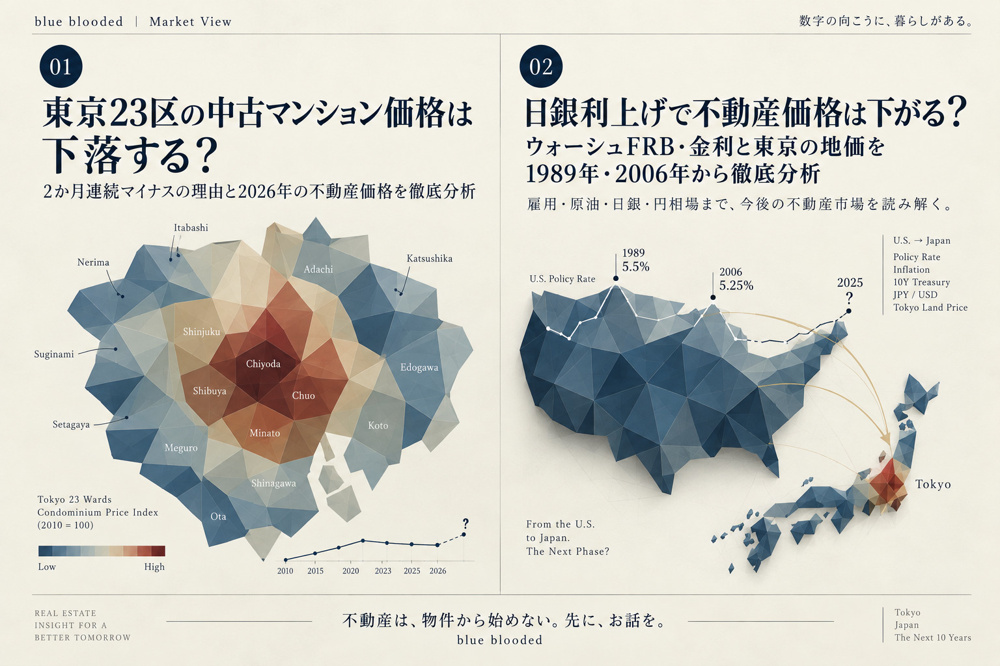
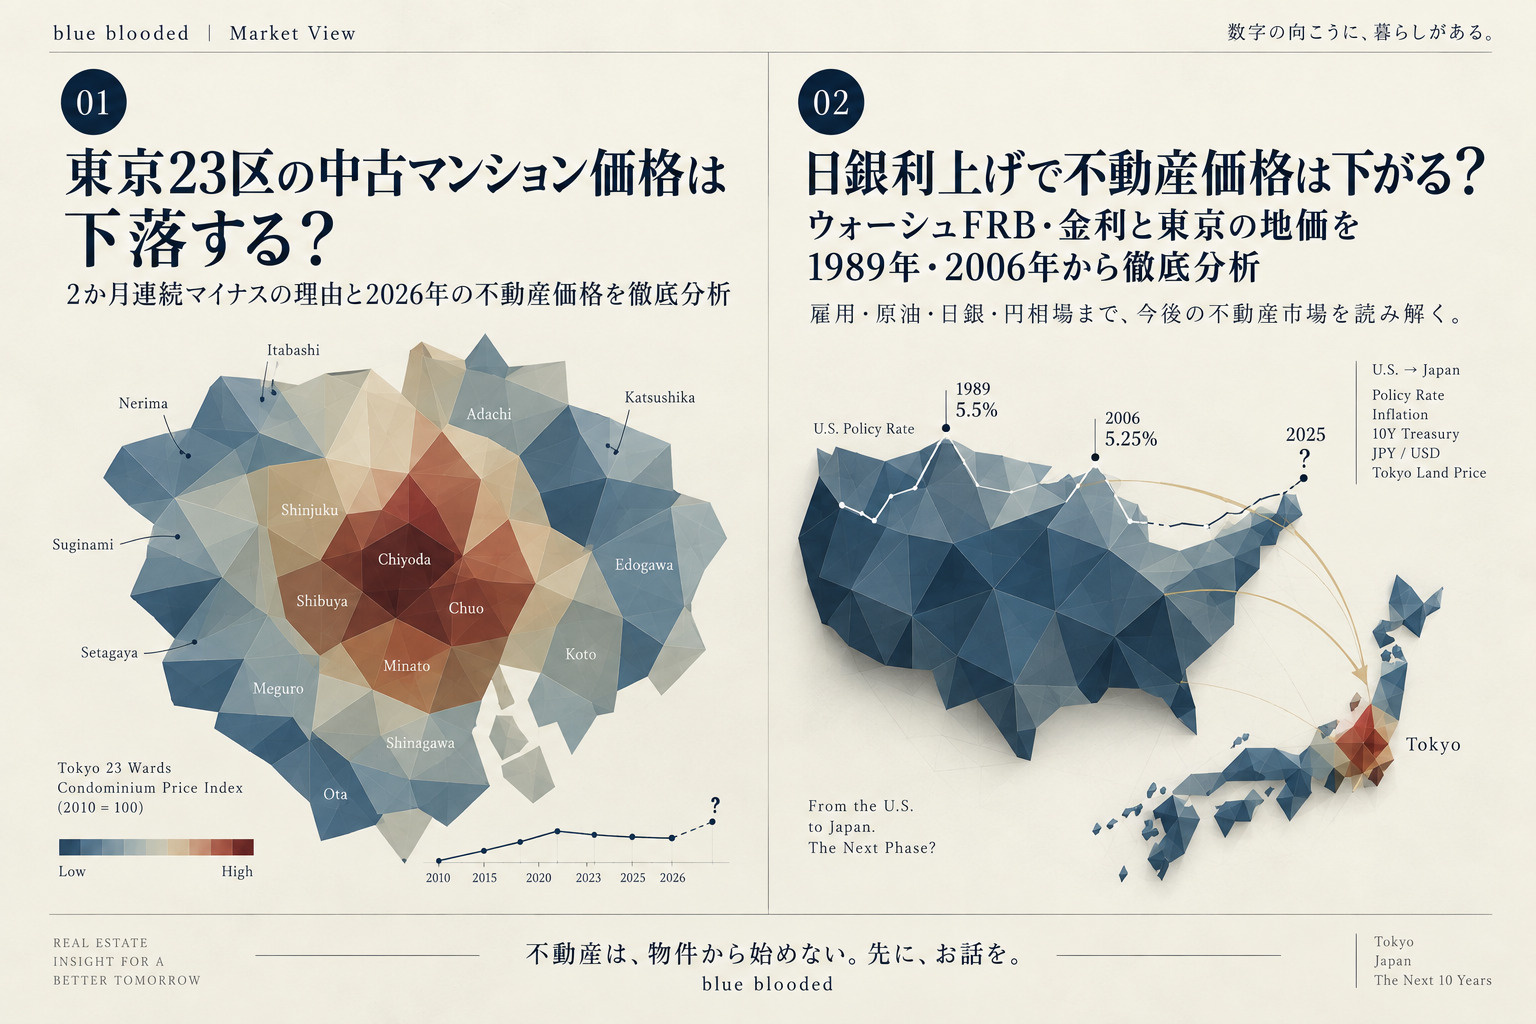
日銀利上げで不動産価格は下がる?ウォーシュFRB・金利と東京の地価を1989年・2006年から徹底分析
GLOBAL MACRO → TOKYO REAL ESTATE / 2026.08.29
ウォーシュは、本当に利上げするのか。
雇用、トランプ、ホルムズ海峡、原油、日銀。
そして「金利がある時代」の東京の地価。
ジャクソンホールの一言だけで金利を予想するのではなく、 議長が置かれた立場と、次に変わる数字から考えます。
01|ウォーシュ発言は本当に「利上げ宣言」なのか
02|なぜ今のウォーシュにはタカ派発言が必要なのか
03|悪化した雇用と3.7%のインフレをどう両立して見るか
04|来週の雇用統計がなぜ重要なのか
05|ホルムズ海峡は「解決」しなくても原油が下がり得るのか
06|米国が動かないとき、なぜ日銀が動きやすくなるのか
07|1989〜91年:利上げと地価崩壊には時間差があった
08|2006〜07年:金利が復活しても東京の地価は上がった
09|2026年の東京を当時と同じに見てよいのか
10|何が起きたら、この見方を変えるか
11|最後に、いま見ている一件へ
この金利の動きが、 実際の東京23区の中古マンション市場に どう表れているのか。
東京23区の中古マンション価格は下落する?| 2か月連続マイナスの理由と2026年の不動産価格を徹底分析2026 / 3 PART SERIES
さらに、足元の成約・政策金利・これから選ぶ物件まで、 3回に分けて考えています。
第1回|金利上昇局面で、東京のマンション市場に何が起きているのか。 →
01 / JACKSON HOLE
ウォーシュは、確かにタカ派だった。
ただし「利上げする」とは言っていない。
8月28日のジャクソンホール。 FRB議長ケビン・ウォーシュは、 PCEインフレ率が3.7%と2%目標を上回るなか、 「基調的インフレが明確かつ十分な速度で目標へ向かっていると確信できなければ、 やるべき仕事がある」という趣旨を述べました。
市場は素直にタカ派と受け取りました。 Reutersによれば9月利上げ確率は講演前の約35%から約60%へ上昇。 米2年債利回りは上昇し、ドルも買われました。
しかしウォーシュは、利上げ時期を明示していません。 むしろ今回の発言をフォワードガイダンスとして 受け取るべきではないとも述べています。
「利上げを選択肢から外さない」と、
「次回利上げする」は同じではありません。
02 / THE CHAIRMAN'S POSITION
私は、ある意味で「当然のポジショントーク」だと見ています。
ウォーシュを取り巻く政治的な立場を無視できません。
トランプ大統領は金利低下を強く求めてきました。 そしてウォーシュは、そのトランプから指名されたFRB議長です。
その議長が、 衝撃的に弱かった雇用統計を受けた直後に 「景気が悪いので利下げします」と簡単に方向転換すれば何が起こるでしょうか。
市場は「大統領の希望通りに動いたのではないか」と疑います。 FRBの独立性、インフレへの信認、 長期金利、ドルへの信認まで関係します。
だからこそ今のウォーシュには、 物価目標は固定である、 インフレを許容しない、 必要なら利上げもできる、 と示す必要があります。
実際に利上げするためというより、
「必要なら利上げできる議長」であることを市場に示す。
私は今回のジャクソンホールを、 その意味での中央銀行総裁として 自然なポジショニングと見ています。
03 / EMPLOYMENT VS INFLATION
問題は、物価だけを見れば利上げ。
雇用だけを見れば、とても強気にはなれないこと。
7月の米雇用統計は予想外の雇用減少となりました。 さらにBLSの年次ベンチマーク改定でも、 2025年3月から2026年3月までの雇用増加は 従来推計より弱かったことが示されました。
一方、PCEインフレ率は3.7%。 FRBの2%目標からは明らかに高い。
ウォーシュは現在の労働市場を「stable」と表現し、 現状では物価へ重点を置くべきだとしました。 中央銀行として理解できる論理です。
しかし雇用の弱さがもう一度確認されたとき、 同じ論理をどこまで維持できるか。
次の一手を決めるのは、ジャクソンホールの演説ではなく、
次に出る数字です。
04 / NEXT JOBS REPORT
私は、来週の雇用統計を最も重要な分岐点の一つと見ています。
一回の雇用減少なら、ノイズとして扱うことはできます。 しかし次回も弱ければ 「労働市場は安定している」という前提そのものを 再検討しなければなりません。
逆に、雇用が大幅に回復し、 賃金も強く、 インフレ指標も高止まりするなら、 ウォーシュのタカ派姿勢には実体が伴います。
私の現時点の見方は、 次回雇用統計が余程強くない限り、 ジャクソンホール直後に高まった 「すぐ利上げ」というムードは 少し鎮静化していくのではないか、というものです。
これは予想です。 だからこそ、 外れたときに何を見るかも決めておく必要があります。
05 / HORMUZ AND OIL
もう一つの鍵は、イランというよりホルムズ海峡です。
現在のインフレを考えるうえで、 原油は無視できません。
ホルムズ海峡の緊張が長引けば、 原油・LNGだけでなく 輸送費、保険料、製造コストへ波及します。
ただ私は、 ここで「政治問題が完全解決すること」を前提には置いていません。
必要なのは、 タンカーが通れること。 保険が付くこと。 貨物が定期的に動くこと。
そして市場参加者が 「止まるかもしれない海峡」から 「リスクはあるが通れる海峡」へ 認識を変えることです。
政府が海運保険・再保険を支えるアイデアも、 この文脈で重要です。
民間保険だけでは引き受けにくい戦争リスクを 公的信用で補完できれば、 政治的解決がなくても 物流の正常化は進み得ます。
和平ではなく、物流と保険で鎮静化する。
そうなれば原油に乗っている地政学プレミアムは縮小します。
原油が下がれば、 ウォーシュが恐れているインフレの一部も弱まります。
06 / FED → BOJ
そして皮肉なのは、 ウォーシュのタカ派発言が日銀を動きやすくすること。
米国が利下げすれば、 日米金利差は自然に縮み、 円安圧力は和らぎやすくなります。
しかし米国が利下げせず、 さらに利上げまで示唆するなら、 日本側から金利差を縮める必要性が 相対的に高まります。
日本は円安への対応を迫られてきました。
為替介入は急激な動きを抑えることはできても、 金利差や資本フローという根本要因まで 変えるものではありません。
今回のウォーシュ発言が直接日銀を動かすのではない。
米金利が下がりにくい環境が、日銀の選択肢を狭める。
07 / 1989–1991
では、利上げすれば東京の地価は下がるのか。
日本のバブル崩壊を思い出せば、 「金利上昇=不動産下落」と考えたくなります。
しかし時系列を見ると、 もう少し複雑です。
1980年代末、 日銀は公定歩合を急速に引き上げました。
2.5%だった公定歩合は 1989年から引き上げられ、 1990年には6%に達します。
それでも地価は、 最初の利上げと同時に 瞬間的に崩壊したわけではありません。
金利上昇。
融資環境の変化。
信用収縮。
資産価格への期待の剥落。
金融機関の行動。
景気。
この複数の力が、 時間をかけて重なりました。
バブルを壊したのは「利上げという一日」ではなく、
信用と期待が変わっていく過程だった。
08 / 2006–2007
そして平成には、 もう一つ重要な「金利復活」があります。
2001年から続いた量的緩和政策は 2006年3月に解除されました。
そして2006年7月、 日銀は無担保コール翌日物の誘導目標を 概ねゼロ%から0.25%前後へ引き上げます。
2007年2月には0.5%前後へ引き上げました。
約5年ぶりに、 短期金利が普通に存在する市場へ戻ったわけです。
では地価は下がったのか。
逆です。
日銀自身が2007年当時、 六大都市の商業地などで 地価上昇が目立っていることに触れています。
全国では下げ止まりの途中でも、 東京を含む主要都市では 収益性や都市需要を背景に地価が上がりました。
日本で金利が復活した。
それでも、都心の地価は上がった。
これは、 「利上げしても必ず不動産が上がる」 という意味ではありません。
むしろ逆で、 金利だけでは地価を説明できない ということです。
企業収益。
賃料。
オフィス需要。
再開発。
人口。
融資。
期待成長率。
それらが金利上昇を上回れば、 地価は上がり得ます。
09 / 2026 IS DIFFERENT
2026年の東京で、 0.25%の利上げだけを見るべきではない。
現在の都心不動産のプレイヤーも 2006年とは違います。
国内富裕層。
経営者。
既存不動産を持つ買い替え層。
法人。
投資家。
海外富裕層。
2億円、3億円を超える市場ほど、 平均的な給与所得者の住宅ローンだけでは 限界価格が決まりません。
彼らが見るのは金利だけではありません。
株式市場。
為替。
賃料。
再開発。
税制。
土地の希少性。
東京の国際競争力。
そして将来の買い手です。
だから、
「日銀が0.25%上げる →住宅ローンが上がる →東京のマンションが下がる」
という一本線では見ません。
金利を見るのは、金利を当てるためではない。
その金利で、誰の購買力が失われるのかを見るためです。
REFERENCE / MONTHLY PAYMENT
金利を予想する前に、
返済額を見る。
金利が上がるか、下がるか。経済は動き続けるため、将来の水準を正確に当てることはできません。
一方で、借入額と金利を仮定すれば、毎月の返済額は計算できます。
以下は、購入判断のための参考値です。
| 借入額 | 0.8% | 1.0% | 1.5% | 2.0% |
|---|---|---|---|---|
| 5,000万円 | 約12.2万円 | 約12.6万円 | 約13.9万円 | 約15.1万円 |
| 1億円 | 約24.4万円 | 約25.3万円 | 約27.7万円 | 約30.3万円 |
| 1億5,000万円 | 約36.5万円 | 約37.9万円 | 約41.6万円 | 約45.4万円 |
| 2億円 | 約48.7万円 | 約50.6万円 | 約55.4万円 | 約60.6万円 |
試算条件:元利均等返済・返済期間40年・ボーナス返済なし。金利が返済期間中変わらないものとして計算した概算です。実際の住宅ローンでは、適用金利、金利タイプ、返済期間、団体信用生命保険、手数料、金利見直し、返済額の見直し方法等により結果が異なります。特定の金融機関の商品条件を示すものではありません。
例えば2億円を40年で借りた場合、0.8%なら月約48.7万円、2.0%なら月約60.6万円。差は月約11.9万円です。
ただし、この差だけで「買う・待つ」は決まりません。価格、自己資金、収入、保有期間、将来の売却、そしてその物件自体の価値まで一緒に見る必要があります。
CONTINUE / TOKYO 2026
では、2026年の東京で、
実際に何が起きているのか。
金利の歴史だけでは、 今の市場の答えにはなりません。
現在は、 成約件数が減り、 在庫が増え、 一部では価格調整も始まっています。
一方で、 1億円を超える高額帯の取引が 消えているわけでもありません。
そこで、 「市場」「金利」「これから選ぶ物件」 の3つに分け、 現在の東京不動産をもう一段深く見ています。
地価・金利・建築費・供給をまとめて読むなら
東京の地価・金利・不動産価格を読む| 大局から考える7つの視点 →10 / WHAT WOULD CHANGE MY VIEW?
では、何が起きたら見方を変えるのか。
第一に、 次の米雇用統計が非常に強い。
第二に、 インフレが再加速する。
第三に、 ホルムズの物流正常化が進まず 原油が再び大きく上昇する。
この三つが重なれば、 米利上げは「ポジショントーク」ではなく 実際の政策として近づきます。
日本では、 単なる政策金利上昇ではなく、 住宅ローン・不動産事業者向け融資・LTV・審査が 一段と厳しくなるかを見ます。
さらに東京の賃料が下がる。
売買在庫が増える。
富裕層の金融資産が株安で毀損する。
円高まで同時に進む。
そこまで重なれば、 不動産についても 弱気へ転換する理由になります。
予想に固執しない。
何が起きれば自分の予想が間違いなのかを、先に決めておく。
READ NEXT / INTERNAL LINKS
この続きを、東京の市場へ。
金利の次は、
実際の成約市場を見る。
そして最後に、
どの不動産を選ぶのかまで考えます。
- 東京23区の中古マンション価格は下落する?| 2か月連続マイナスの理由と2026年の不動産価格を徹底分析
- 第1回|金利上昇局面で、東京のマンション市場に何が起きているのか
- 第2回|政策金利2%で、東京のマンションは本当に下がるのか
- 第3回|では、これからどの不動産を買うのか
- 東京の地価・金利・不動産価格を読む| 大局から考える7つの視点
- 東京の不動産は、まだ上がるのか。| 金利・地価・建築費・賃料・供給から大局を見る
- 金利と不動産を考える| 住宅ローン・投資・価格への影響
- 田町の不動産・マンション完全ガイド
- 芝浦の不動産・マンション完全ガイド
- 三田の不動産・賃貸・マンション
- 湾岸の地盤は本当に弱いのか| 埋立地・液状化・タワーマンション
- 芝浦・浜松町・三田の歴史と街の変化
- OFFER| 条件も仲介手数料も、お客様から先に提示する
- オンラインで、ご相談いただけます| Zoom・LINE・FaceTime・Teams
- 契約前のセカンドオピニオン| 他社で検討中の一件も
Reuters:Warsh signals Fed may need to hike rates if above-target inflation persists(2026/8/28)
日本銀行:2006年度の金融市場調節
日本銀行:最近の金融経済情勢について(2007年)
※今後のFRB・日銀・原油・為替に関する記述には筆者の予想を含みます。 将来の価格や政策を保証するものではありません。