重要事項説明はいつ見る?契約当日では遅い?契約書・告知書まで宅建士が解説
重要事項説明・重要事項説明書・契約書・保証委託契約・住宅ローン特約・告知事項|売買・賃貸|契約前の確認
重要事項説明はいつ見る?|契約書・告知書まで契約前に確認するポイント
不動産の売買や賃貸では、 契約前に「重要事項説明」を受けます。
では、重要事項説明は いつ、どのように確認するのがいいのでしょうか。
契約当日に重要事項説明書を初めて見て、 宅地建物取引士から説明を受け、 そのまま契約書へ署名する。
そうした進め方もあります。
しかし弊社では、 重要事項説明を単なる 「契約前の読み合わせ」とは考えていません。
そして、契約上の権利義務を定める中心になるのは契約書です。
だから、 重要事項説明書だけを見るのではなく、 契約書と照らし合わせます。
賃貸であれば、 原状回復特約や 保証会社との保証委託契約。
売買であれば、 住宅ローン特約、 告知書・物件状況報告書、 設備表、 マンションの管理関係資料など。
それぞれを別々の書類として見るのではなく、 一つの契約としてつなげて確認します。
契約する前に、分からないことを残さない。
そのための重要事項説明です。
1|重要事項説明とは何か
重要事項説明とは、 宅地建物取引業法第35条に基づき、 宅地建物取引士が買主や借主に対して、 契約判断に重要な事項を説明するものです。
売買であれば、 権利関係、 法令上の制限、 道路、 インフラ、 契約条件など。
マンションであれば、 管理費、 修繕積立金、 専有部分・共用部分に関する事項なども関係します。
賃貸では、 契約期間、 更新、 解約、 敷金、 設備、 管理など、 物件と契約に関する重要な事項が説明されます。
重要事項説明は、 契約が成立するまでの間に 行う必要があります。
一方で、 必ず契約日の何日前に行うという 一律の日数が定められているわけではありません。
不動産取引に関するお知らせ
2|基本になるのは、契約書です
「重要事項説明」という名前から、 重要事項説明書が 契約の中心だと思われることがあります。
しかし、 重要事項説明書と契約書には それぞれ異なる役割があります。
重要事項説明書は、 物件や取引条件について、 契約するかどうかを判断するために 重要な事項を説明するものです。
一方、 契約書には、 売主と買主、 貸主と借主が、 どのような条件で契約し、 どのような権利義務を負うのか が定められます。
契約書で、何を約束するのかを確認する。
弊社では、 重要事項説明書だけを 単独で確認することはしません。
賃貸でも売買でも、 契約書と照らし合わせます。
3|重説と契約書は、別々に読まない
重要事項説明で説明された内容が、 契約書ではどのように定められているのか。
解除はどうなっているのか。
違約金はどうなっているのか。
賃貸なら、 解約、 更新、 違約金、 原状回復、 特約など。
売買なら、 手付解除、 違約解除、 引渡し、 契約不適合責任、 住宅ローン特約など。
「契約書では、どう約束することになっているのか」まで見る。
ここまで確認して、 初めて契約の全体像が見えてきます。
4|居住用賃貸|事前にデータを送り、重要なところを先に確認します
居住用賃貸では、 弊社は重要事項説明書のデータを 事前にお客様へお送りします。
弊社でも内容を確認し、 特に見ていただきたいところがあれば、 あらかじめご案内します。
そのうえで契約当日に、 宅地建物取引士が 正式な重要事項説明を行います。
居住用賃貸の重要事項説明には、 一般的・定型的な内容も多く含まれます。
そのため、 すべてを同じ重さで見るのではなく、
お客様にとって重要な条件がどこにあるのか。
そこを見ます。
お金にまつわる条件
賃料、 管理費、 敷金、 礼金だけではありません。
更新料。
更新時の費用。
短期解約違約金。
解約予告期間。
保証会社に関する費用。
入居するときだけではなく、 住んでいる間と退去するときに どのような費用が発生する可能性があるのか。
重説と契約書を照らし合わせます。
原状回復は、入居するときから確認します
居住用賃貸で 特に確認しておきたいのが、 退去時の原状回復です。
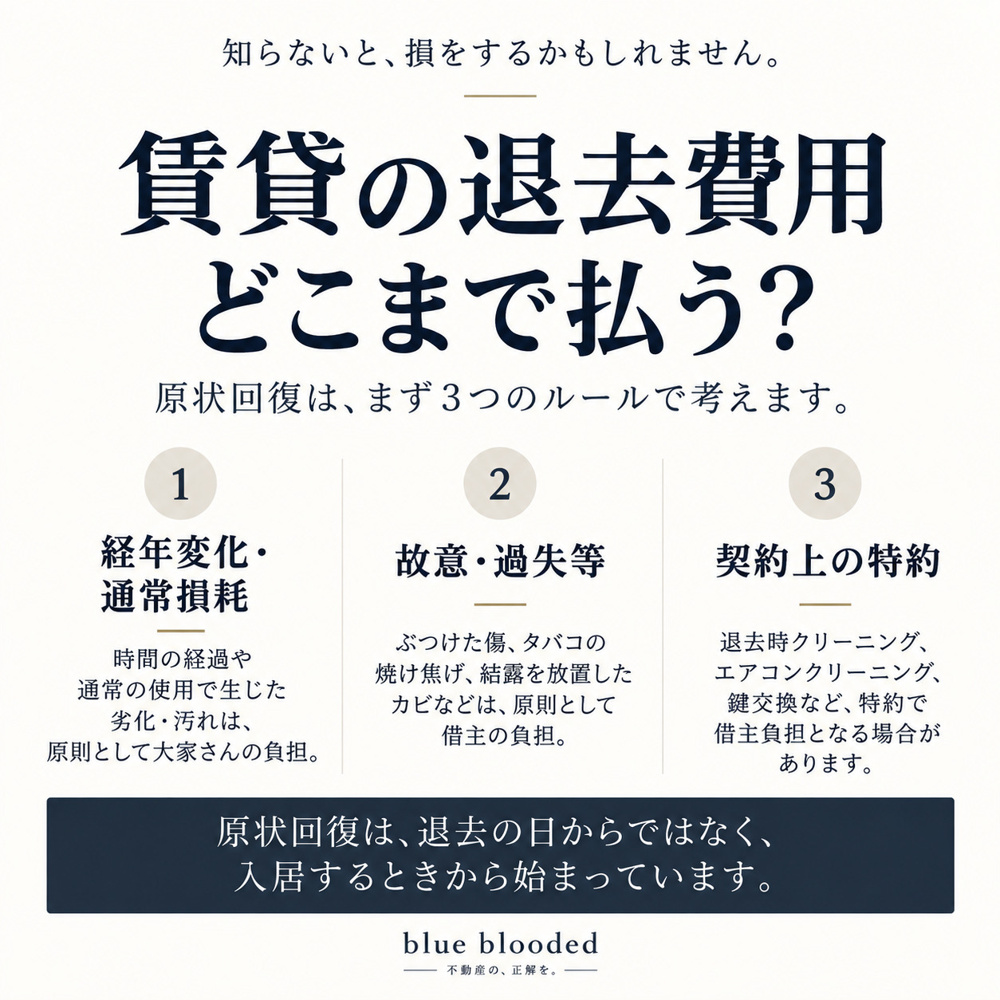
原状回復は、 大きく分けると、
① 経年変化・通常損耗
② 借主の故意・過失等
③ 契約上の特約
を分けて考えると 見やすくなります。
経年変化・通常損耗として 貸主側の負担として考えるものなのか。
借主の故意・過失等による損耗として 借主側の負担を検討するものなのか。
さらに、 契約書にどのような特約があるのか。
この3つを混ぜないことが大切です。
入居するときに、 どんな契約なのかを確認しておく。
また、 借主の故意・過失等による損害では、 加入している火災保険の補償内容を 確認する場合もあります。
入居中の漏水などについても、 自分の判断だけで修理業者を手配する前に、 まず管理会社や貸主、 契約している24時間サポート、 保険会社などへの連絡方法を確認した方がよいケースがあります。
緊急時であっても、 依頼する業者や作業内容によって 費用負担の扱いが変わることがあるからです。
賃貸の退去費用、どこまで払う?|原状回復ガイドライン・経年劣化・特約を宅建士が解説
将来、ペットを飼えるのか
入居時にはペットを飼っていなくても、 数年後に生活が変わるかもしれません。
ペットを飼えるのか。
犬・猫の種類、 頭数、 大きさに制限があるのか。
ペットを飼育した場合に、 敷金や原状回復条件が変わるのか。
その部屋でこれからどう暮らすのか。
そこまで考えて確認します。
5|忘れがちなのが、保証会社との保証委託契約です
居住用賃貸で、 意外と見落とされやすいのが 保証会社との保証委託契約です。
保証会社を利用する場合、 貸主との賃貸借契約とは別に、 借主と保証会社との間で 保証委託契約を締結することがあります。
それでは契約全体を確認したことにはならないと、 弊社では考えています。
確認するのは、 初回保証料だけではありません。
更新保証料・継続保証料。
月額保証料。
口座振替等の費用。
保証の対象となる債務。
保証会社が貸主に対して 保証履行・代位弁済等を行った場合に、 借主へどのような請求が生じるのか。
そして大切なのが、
という点です。
賃貸借契約を事前に確認していても、 保証委託契約の内容を 契約時に初めて知るのであれば、 お客様にとっては 新しい契約条件がその場で増えることになります。
特に、 退去費用や原状回復について意見が分かれた場合にも、 保証委託契約の内容が関係することがあります。
「管理会社と話がまとまっていないから払わない」 というだけで放置するのではなく、 何について争っているのか、 保証会社との契約ではどうなっているのか まで確認することが大切です。
賃貸の退去費用、どこまで払う?|保証会社・特約まで確認
賃貸の保証会社・審査とは?|審査に落ちる理由と管理会社まで確認する不動産会社
保証会社はどこでも同じではありません。どの保証会社を使うのか、弊社提携先を利用できるのか、 申込み前にどこまで資料・エビデンスを整えるのか、管理会社まで含めて実務から解説しています。
6|事業用賃貸|「借りられるか」だけでは足りません
店舗、 事務所、 クリニック、 サロンなどの事業用賃貸になると、 確認する内容はさらに増えます。
そこで予定している事業を本当に行えるのか。
そこまで確認します。
使用用途
飲食店。
美容・リラクゼーション。
クリニック。
物販。
事務所。
予定している用途で使用できるのか。
契約上の用途だけでなく、 建物側の規約や設備、 必要に応じて法令上の条件なども確認します。
内装・外装プラン
予定している内装工事は可能なのか。
看板を出せるのか。
外装を変更できるのか。
給排水。
電気容量。
ガス。
空調。
排気。
予定している事業に必要な設備を確保できるのか。
さらに、 内外装プランについて 貸主側からどこまで了承を得られているのか。
それでは意味がありません。
融資が付かなかった場合
事業用賃貸では、 金融機関からの融資を前提として 出店計画を立てることがあります。
その場合には、 融資が承認されなかったときに 契約をどう扱うのかも重要です。
契約を解除できる条件を設ける必要があるのか。
必要な案件では、 貸主側と調整し、 契約書上の条件を確認します。
※融資を条件とする解除等の可否・内容は、個別の契約条件によって異なります。
原状回復か、スケルトン戻しか
事業用賃貸では、 退去時の条件も非常に重要です。
原状回復でいいのか。
内装や設備をすべて撤去し、 スケルトン状態まで戻す必要があるのか。
出口でどの程度の負担が生じる可能性があるのか。
ここまで含めて確認します。
7|売買|契約日の数日前に、最低1時間オンラインで重説します
売買については、 弊社では重要事項説明を 契約当日に初めて行うことを基本としていません。
原則として、 契約日の数日前にオンラインで 重要事項説明を行います。
時間は、 最低でも1時間程度。
物件や取引条件によっては、 さらに時間がかかります。
売買は、 確認すべき内容が非常に多いからです。
そして契約当日は、 事前に確認した内容について 重要な部分をもう一度確認してから 契約へ進みます。
契約日までに一つずつ確認していく。
8|売買で「契約当日に初めて重説」は、おすすめしません
重要事項説明を 契約当日に行うこと自体が、 直ちに問題というわけではありません。
居住用賃貸では弊社でも、 資料を事前送付し、 内容を確認したうえで、 正式な口頭説明を契約当日に行います。
弊社が売買でおすすめしていないのは、 契約当日に初めて 重要事項説明書を見る進め方 です。
その場で初めて説明を受け、 続けて契約書へ署名する。
考えたり、確認したりする時間が ほとんどないからです。
道路。
権利関係。
法令上の制限。
管理規約。
修繕計画。
ハザード。
告知事項。
契約条件。
疑問が出れば、 売主、 売主側仲介会社、 管理会社などへの 追加確認が必要になることもあります。
契約していいかを判断するための時間。
不動産会社を比較するときには、 一度聞いてみてください。
弊社なら、 売買の重説も契約書も、 契約当日に初めて見るという進め方は選びません。
9|売買では、重要事項説明書だけでなく「全部」を見る
売買の重要事項説明では、 確認する項目が多岐にわたります。
権利関係。
都市計画や用途地域などの法令上の制限。
道路。
上下水道などのインフラ。
ハザード情報。
マンションなら、 管理規約、 使用細則、 管理費、 修繕積立金、 長期修繕計画、 駐車場、 ペット、 専用使用権など。
すべての項目を確認したうえで、 特に重要な点をお客様と共有します。
そして、 重要事項説明書の外にある資料も見ます。
契約書。
告知書。
物件状況報告書。
設備表。
管理関係資料。
住宅ローンを利用するなら、 住宅ローン特約。
必要であれば、 追加の資料や公的情報。
書類は別々でも、 契約する物件は一つです。
10|住宅ローン特約は「付いているか」だけでは見ません
住宅ローンを利用する売買では、 住宅ローン特約 も重要です。
住宅ローン特約は、 予定していた融資を受けられなかった場合に、 契約で定めた条件のもとで 解除できるようにするための条項として 設けられることがあります。
弊社では、 お客様の実際の資金計画と 契約書の内容が合っているかを確認します。
借入予定金額。
金融機関。
融資承認期限。
住宅ローン特約による解除期限。
契約書等に 金利や返済期間などを記載する場合には、 それらが実際の融資予定と 整合しているのか。
事前審査を通過しているからといって、 住宅ローン特約を 確認しなくていいわけではありません。
「このお客様の資金計画に合った内容になっているか」 まで見る。
さらに、 住宅ローン特約だけを単独で見るのではなく、 手付解除や違約解除など、 契約書全体の解除条項との関係 も確認します。
住宅ローン特約があるから安心?|私たちが「買付を入れる前」に確認していること
11|告知書・物件状況報告書・設備表も重ねて確認します
売買で重要なのは、 重説と契約書だけではありません。
弊社が重視しているのが、 告知書・物件状況報告書・設備表 です。
雨漏りはないか。
漏水はないか。
シロアリ被害はないか。
境界や越境について何かないか。
設備に不具合はないか。
過去にどのような修繕をしているのか。
買主へ伝えるべき告知事項はないか。
さらに大切なのは、 単に 「告知事項あり・なし」 を見ることでもありません。
何があったのか。
現在はどうなっているのか。
どのような状態で引き渡すのか。
契約書では、 その状態をどう扱うのか。
契約不適合責任とは どのような関係になるのか。
「その状態を、どんな条件で契約するのか」 まで見る。
告知事項とは?告知書・物件状況報告書・設備表で何を見る?宅建士が解説
12|事故物件・人の死に関する告知も、契約前に確認します
告知事項の中でも、 人の死に関するものは 判断が難しい場合があります。
自然死。
日常生活の中での不慮の死。
自殺。
他殺。
特殊清掃が行われた事案。
これらを すべて同じように扱うものではありません。
また、 よく言われる 「3年経てば告知しなくていい」 という話も、 売買と賃貸で同じではありません。
宅地建物取引業者による人の死の告知に関するガイドライン
事故物件では、 告知義務だけではなく、 その事実をお客様自身がどう感じるのか。
売買なら、 将来売却するときに 次の買主がどう考える可能性があるのか。
市場価値や流動性まで 考えた方がいい場合があります。
事故物件とは?告知義務・3年ルール・裁判例・価格への影響を不動産会社が解説
13|説明されたことと、契約したことは同じではありません
重要事項説明を受けた。
説明も理解した。
それだけで終わらせず、 実際の契約書にどう書かれているか を確認します。
解除できると説明されたなら、 どのような条件で解除できるのか。
原状回復が必要なら、 どこまで戻す契約なのか。
ペットを飼えるなら、 どのような条件なのか。
住宅ローン特約があるなら、 借入額や期限などが 実際の資金計画と合っているのか。
告知事項があるなら、 その事実を踏まえて どのような条件で引き渡す契約なのか。
契約書を読む。
関連する契約や資料を見る。
そして、全部を照らし合わせる。
弊社では、 ここを大切にしています。
14|重要事項説明は、読み上げるためのものではありません
重要事項説明書を読み、 署名する。
形式だけを見れば、 それで手続きは進みます。
しかし、 弊社が大切にしているのは そこではありません。
契約する前に疑問を潰せたか。
居住用賃貸なら、 重説、 契約書、 原状回復、 保証委託契約まで。
事業用賃貸なら、 用途、 内外装、 設備、 融資、 退去時の条件まで。
売買なら、 重説、 契約書、 住宅ローン特約、 告知書・物件状況報告書、 設備表、 管理関係資料まで。
事故物件など 人の死に関する告知があれば、 その内容と お客様自身の判断まで。
そこまでが、 私たちの仕事です。
15|弊社の進め方
居住用賃貸
重要事項説明書のデータを事前送付。
弊社で内容を確認し、重要な箇所を事前にご案内。
契約書と照合し、原状回復特約、保証会社を利用する場合は保証委託契約も確認。
契約当日に宅地建物取引士が正式な重要事項説明を行います。
保証会社・賃貸審査・管理会社まで、申込み前に確認していること
事業用賃貸
契約書・重説を照合。
使用用途、内外装、設備、融資を前提とする条件、
原状回復・スケルトン戻しまで確認します。
売買
契約日の数日前にオンラインで重要事項説明。
最低1時間程度をかけ、
契約書、住宅ローン特約、
告知書・物件状況報告書、
設備表、管理関係資料なども確認。
契約当日に重要な部分をもう一度確認してから契約へ進みます。
契約する前に知る。
契約する前なら、確認できることがあります。
重要事項説明書を受け取った。
契約書の内容が気になる。
原状回復特約が気になる。
保証委託契約の条件が分からない。
住宅ローン特約が 自分の資金計画に合っているのか確認したい。
告知事項について確認したい。
設備表に不具合が書かれている。
事故物件なのか、 人の死についての説明が気になる。
他社から説明を受けたけれど、 このまま契約していいのか、 もう一度見てほしい。
そんな段階でも構いません。
物件名・URLと、 気になっていることをお送りください。
重要事項説明書だけではなく、 契約書、 告知書、 設備表、 保証委託契約など、 確認できる資料を重ねて その一件として見ます。
不動産会社まで、比べてください。
続きは、その一件について。
この物件について相談する田町・芝浦を拠点に、 港区・湾岸を中心にご相談を承っています。
不動産は、物件から始めない。
先に、お話を。
株式会社 blue blooded
代表 松村 健一