金利上昇でマンション価格は下がるのか。|住宅ローンと不動産価格の本当の関係
INTEREST RATES / REAL ESTATE
金利が上がると、
マンション価格は下がるのか。
答えは、もう少し複雑です。
金利は、不動産価格を下へ押す。
それは間違いありません。
けれど、不動産価格を決めているのは、
金利だけではありません。
THE BIG PICTURE
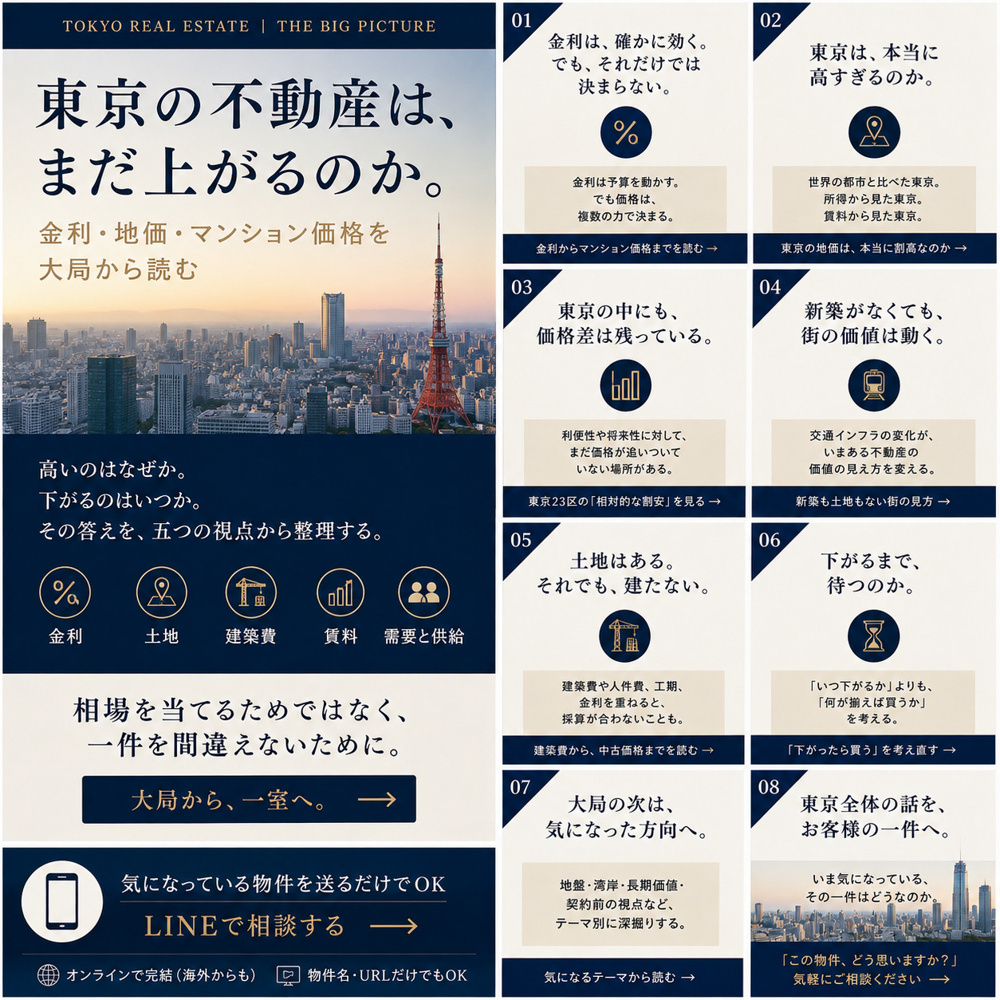
東京の不動産は、まだ上がるのか。|大局から読む →START WITH INTEREST RATES
不動産を見るとき、
私はまず、金利を見る。
金融の仕事を長くしてきたこともあり、 不動産を見るときも、 物件だけを見て判断することはありません。
株式。
為替。
物価。
原油。
そして、金利。
それぞれは別の市場に見えますが、 お金の流れという意味ではつながっています。
その中でも、 不動産に直接届きやすいのが 金利 です。
THE SIMPLE LOGIC
金利が上がれば、
買える金額は小さくなる。
住宅ローンを使って マンションを買う人にとって、 金利上昇は非常に分かりやすい負担増です。
同じ借入額でも、 金利が上がれば毎月の返済額は増える。
逆に、 毎月の返済額を変えないなら、 借りられる金額を小さくする必要があります。
つまり金利上昇は、
買主の購買力を下げる。
A SIMPLE EXAMPLE
1億円を借りると、
金利差は小さくない。
例えば、 1億円を35年間、 元利均等返済で借りるとします。
0.5%と2.0%では、 月々の差はおよそ7万円。
金利が価格へ下押し圧力をかける理由は、 ここにあります。
BUT SOMETHING IS MISSING
それなら、なぜ、
価格は簡単には下がらないのか。
ここからが、 不動産の少し面白いところです。
金利だけで考えれば、 買える金額が小さくなるのだから、 売主が価格を下げればいい。
けれど、 売主側にも 「下げにくい理由」があります。
その一つが、 新しいマンションをつくる価格そのものが 上がっていること です。
01 / CONSTRUCTION COST
建築費が上がれば、
新築価格は下げにくい。
人件費。
鉄。
コンクリート。
設備。
物流。
マンションをつくるための費用は、 長い目で見ると大きく上昇してきました。
土地を安く仕入れられても、 建てる価格が高ければ、 販売価格を簡単には下げられません。
そして採算が合わなければ、 そもそも建てないという選択も起こります。
土地はあるのに、なぜマンションが建たないのか。 →02 / SUPPLY
建たないことが、
既存マンションを支える。
建築費が高い。
人も足りない。
工期も長くなる。
すると、 新築供給を大きく増やしにくくなります。
新しいものが増えにくいなら、
すでに建っているものの希少性が残る。
03 / LAND
東京では、
土地そのものも増やせない。
金利は動かせます。
けれど、 港区や中央区の土地を 新しく増やすことはできません。
駅に近い土地。
大きな土地。
マンションを建てやすい土地。
都心になるほど、 その希少性は高くなります。
04 / RENT
そして、賃料が上がれば、
「買う価格」の見え方も変わる。
購入価格だけが上がり、 賃料がまったく上がらないなら、 価格には無理が生じやすくなります。
一方で賃料も上がれば、 投資家から見た収益価値だけでなく、 実際に住む人にとっても 「借り続けるか、買うか」の比較が変わります。
売買価格を見るとき、 賃貸市場を切り離すことはできません。
05 / DEMAND
最後は、
「誰が買うか」。
住宅ローンを使う国内実需だけで 市場ができているなら、 金利の影響はより直接的です。
けれど東京の一部では、 法人、投資家、富裕層、 海外からの買主など、 資金背景の異なる人たちが同じ物件を見ています。
だから、 金利上昇の影響も すべての物件へ同じようには届きません。
東京の不動産は、本当に高すぎるのか。 →FIVE FORCES
価格は、
一つの力では決まらない。
買える金額を小さくする
新築価格を下げにくくする
希少性を左右する
収益価値と購入比較を変える
誰が次の価格を払うかを決める
この五つの力の、
綱引きの結果が価格です。
WHAT CHANGES NOW
金利上昇で起きるのは、
「全部下がる」より「差がつく」。
ここが、 いま一番見ておきたいところです。
金利が低く、 資金が豊富なときは、 多くの不動産が一緒に上がりやすい。
しかし金利が上がれば、 買主は価格に慎重になります。
同じ1億円なら、
より駅に近い。
より管理がいい。
より売りやすい。
より希少性がある。
金利のある世界では、
「何でも上がる」から、
「選ばれるものが残る」へ。
WHICH PROPERTY SURVIVES?
金利があるからこそ、
物件そのものを見る。
築年数、駅距離、管理、眺望、街、 修繕、次の買主。 金利では変わらない価値があります。
タワーマンションの価値を、30年後から見る。 →HOW I LOOK AT MARKETS
私が市場を見るとき、
一方向に全部を賭けない。
金融市場でも、 不動産でも同じです。
上がると決めつけない。
下がるとも決めつけない。
金利が上がれば、 何が弱くなるのか。
その一方で、 何が価格を支えているのか。
一つずつ分けて見て、 最後に全体を重ねます。
THE ANSWER
金利が上がれば、
マンションは下がるのか。
金利上昇は、 間違いなく価格への下押し圧力です。
けれど、 それだけで価格は決まりません。
建築費、土地、供給、賃料、需要。
だから見るべきは、
「マンションが下がるか」ではなく、
「どのマンションが金利上昇に耐えられるか」。
THE NEXT QUESTION
では、金利が上がるなら、
下がるまで待つべきか。
これは、 さらに難しい問いです。
価格が下がっても、 金利が上がれば返済額は下がらないことがあります。
そして、 待っている間には 賃料や年齢、ローン期間という時間も動きます。
次に読む|「マンションが下がったら買う」は、本当に正しいのか。 →CHOOSE YOUR NEXT VIEW
もう少し、違う角度から。
東京全体の大局を見る
東京の不動産は、まだ上がるのか。 →東京の価格水準を世界から見る
東京の不動産は、本当に高すぎるのか。 →供給が増えにくい理由を見る
土地はあるのに、なぜマンションが建たないのか。 →A MOMENT TO THINK
いま見ている一件を、
金利を変えて見てみる。
例えば、 いまの金利なら買える。
では、金利が0.5%上がったら。
1%上がったら。
それでも、 家計に余白を残して持ち続けられるか。
「買えるか」ではなく、
「持ち続けられるか」まで見る。
FROM INTEREST RATES TO ONE PROPERTY
金利の話を、
いま見ている一件へ。
1億円の物件でも、 2億円の物件でも、 答えは価格だけでは出ません。
頭金。
借入額。
金利。
返済期間。
管理費。
固定資産税。
そして、その価格で
買うだけの理由があるか。
YOUR PROPERTY, YOUR RATE
「この物件、
金利が上がっても大丈夫ですか?」
物件名かURLと、
おおよその借入予定額があれば、そこから。
オンライン(Zoom・LINE・FaceTime・Teams)で完結できます。 海外から、時差に合わせても。 ご来店は、ご希望のときだけで。
不動産は、物件から始めない。
先に、お話を。
株式会社 blue blooded / 田町・芝浦サロン